
Quem produz, quem controla e quem fica com o valor?
Uma barra de chocolate custa poucos reais a mais no supermercado do que custava há vinte anos — mas quem planta o cacau continua entre os que menos ganham na cadeia. Este guia explica, com dados oficiais e estudos de caso reais, como as multinacionais organizam a produção global e por que territórios diferentes capturam parcelas muito diferentes do valor de uma mesma mercadoria.
Por Gisele Miné · PlanetaGeo
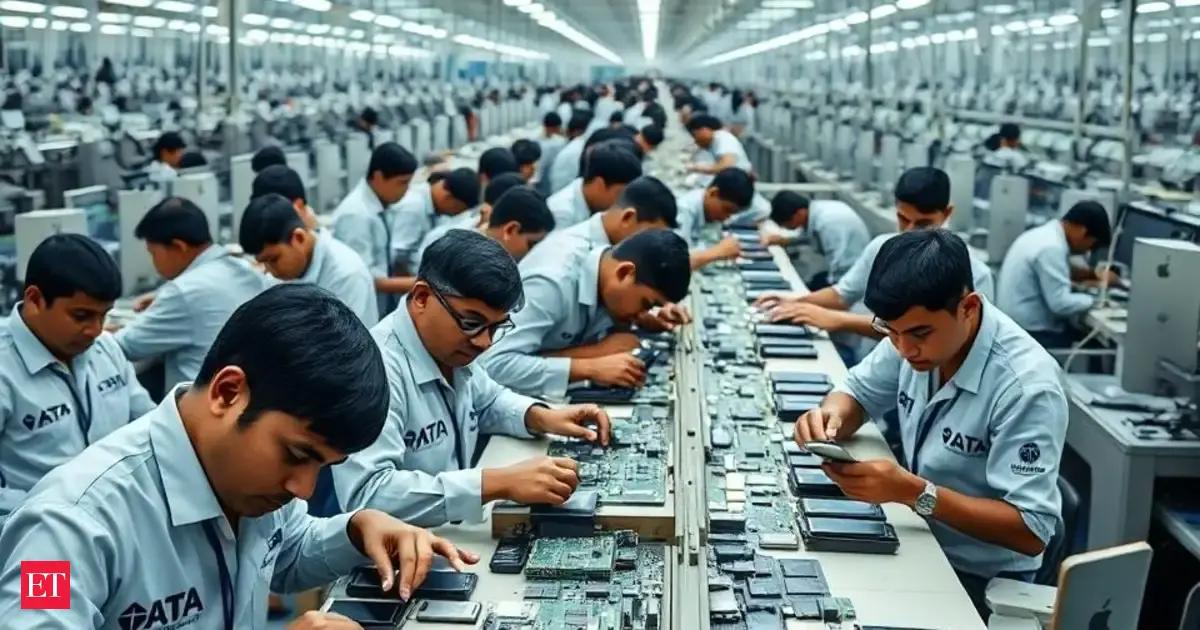
Produzir não é a mesma coisa que lucrar — e este texto é sobre a diferença
Um tênis é costurado no Vietnã, mas a maior parte do preço que você paga fica com uma empresa sediada nos Estados Unidos ou na Europa. Um smartphone é montado na China, mas boa parte do lucro vai para os Estados Unidos e para Taiwan. Isso não acontece por acaso — é o resultado de como as cadeias globais de valor são organizadas e controladas. Entender esse mecanismo é entender uma das chaves da geografia econômica contemporânea, e é um dos temas mais cobrados em vestibulares e no Enem.
A pergunta que este texto responde
Pegue uma barra de chocolate. O cacau que a compõe provavelmente veio da Costa do Marfim ou de Gana — países que respondem por cerca de 60% da produção mundial de cacau. Mas a barra provavelmente foi fabricada, embalada e vendida por uma empresa suíça, americana ou italiana, com uma marca registrada em outro continente. Quem produziu o ingrediente essencial não é quem fabricou o produto final, nem quem vendeu a marca, nem quem ficou com a maior parte do dinheiro que você pagou no caixa.
Essa separação entre quem produz, quem controla a tecnologia e a marca, e quem fica com o valor é o objeto deste texto. Ela se repete, com variações importantes, no café, na banana, nas roupas, nos smartphones e nos minérios — e é a engrenagem central da globalização produtiva contemporânea, organizada em torno do que a economia chama de cadeias globais de valor (Global Value Chains, ou GVCs).
Um alerta antes de seguir: nem toda multinacional "explora" o Sul Global, nem toda produção no Sul Global é sinônimo de pobreza. Como este texto vai mostrar com dados, países como China, Índia, Vietnã e, em menor grau, o Brasil, vêm conquistando posições mais avançadas nessas cadeias — um processo chamado de upgrading. A pergunta certa não é "quem é vilão", mas: em cada mercadoria, qual território produz, qual controla a tecnologia e a marca, e qual território fica com qual parcela do valor final — e por quê?
O que é uma cadeia global de valor?
Uma mercadoria raramente é produzida do início ao fim em um único país. Ela passa por uma sequência de etapas, cada uma localizada onde é mais vantajosa para as empresas que coordenam o processo — e cada etapa captura uma fatia diferente do valor final.
Cadeia global de valor (GVC): conjunto de etapas — da extração da matéria-prima até o consumo final — realizadas em diferentes países, coordenadas por empresas (frequentemente multinacionais) que decidem onde cada etapa é feita e negociam o preço pago em cada elo. Segundo o Global Value Chain Development Report 2025 da Organização Mundial do Comércio (OMC/WTO), as GVCs respondem por mais de 46% do comércio mundial (OMC, 2025). Fonte: WTO, "Global Value Chain Development Report 2025 — Rewiring GVCs in a Changing Global Economy", dez. 2025 — wto.org.
Cada uma dessas doze etapas pode estar em um país diferente. É por isso que, na etiqueta de um produto, você frequentemente lê "Made in Vietnam", "Assembled in China" ou "Fabricado no Brasil" — mas essa informação diz apenas onde a mercadoria foi fisicamente produzida ou montada. Ela não diz nada sobre onde a tecnologia foi desenvolvida, a quem pertence a marca, nem onde o lucro é, de fato, contabilizado.
🏭 Onde é feito
O país onde ocorre a extração, o cultivo, a montagem ou a fabricação física da mercadoria. É o dado que aparece no rótulo ("Made in..."). Costuma empregar grande quantidade de mão de obra, mas nem sempre é a etapa mais lucrativa da cadeia.
💰 Onde o valor é capturado
O país (ou os países) onde ficam a sede da empresa controladora, a propriedade da marca e das patentes, e para onde fluem os lucros, os royalties e os dividendos. Frequentemente é um país diferente daquele onde a mercadoria foi fisicamente produzida.
Uma mesma empresa pode, ao mesmo tempo: não fabricar fisicamente o produto (terceiriza a produção para fábricas contratadas), desenvolver a tecnologia usada nele (patentes, design, engenharia), e controlar a marca sob a qual ele é vendido. Fabricar, desenvolver tecnologia e controlar a marca são três atividades distintas, que podem estar em três países diferentes — e é exatamente essa distinção que este texto detalha nos estudos de caso a seguir.
Antes de ler os casos: não confunda estes termos
Os estudos de caso a seguir usam palavras que parecem sinônimos, mas não são. Confundir "preço" com "lucro", ou "receita" com "valor adicionado", é o erro mais comum ao interpretar dados de comércio internacional — e o motivo pelo qual muitos números "virais" circulam sem sentido.
Preço de venda — quanto o consumidor paga no ponto final da cadeia (loja, aplicativo, supermercado).
Valor adicionado — o quanto cada etapa acrescenta ao valor do produto em relação à etapa anterior (ex.: o valor que a indústria soma ao transformar grão de café em café torrado).
Lucro — o que sobra para uma empresa depois de descontar todos os custos (matéria-prima, salários, impostos, logística) da receita obtida.
Receita — o total que uma empresa recebe com suas vendas, antes de descontar qualquer custo.
Salário — a remuneração paga a quem trabalha em cada etapa da cadeia — não se confunde com o lucro da empresa que o emprega.
Imposto — o valor recolhido pelo Estado sobre a produção, a renda ou o consumo em cada etapa — parte do "preço final" que não vai nem para a empresa, nem para o trabalhador.
Seis mercadorias, seis formas de dividir o valor
Os seis casos a seguir foram escolhidos porque ilustram mecanismos diferentes de captura de valor — nem todos funcionam do mesmo jeito. Sempre que um dado não pôde ser verificado em fonte confiável, isso está indicado explicitamente.
Cacau e chocolate
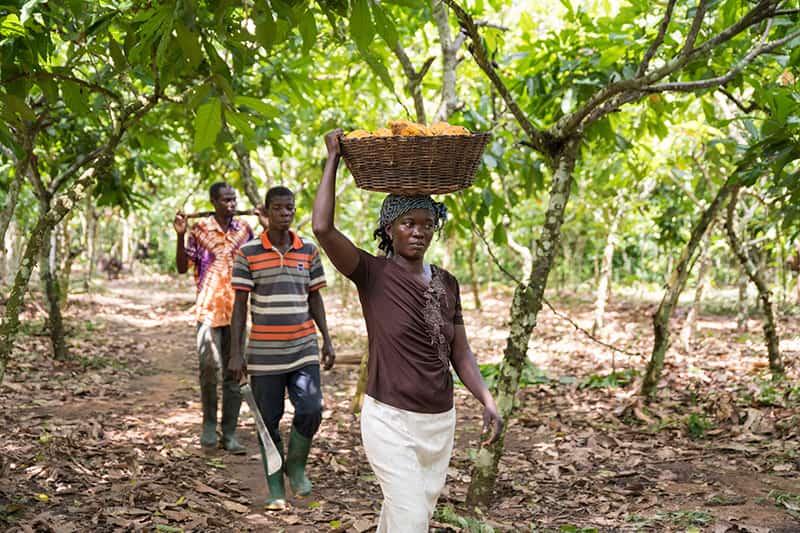
Costa do Marfim e Gana respondem, juntos, por cerca de 60% da produção mundial de cacau, mas quase todo o processamento (transformação do cacau em manteiga de cacau, chocolate em barra e produtos de confeitaria) e a comercialização das grandes marcas acontecem fora da África — sobretudo em fábricas europeias e americanas de empresas como Nestlé, Mondelez, Mars, Hershey e Barry Callebaut.
Circula muito na internet a afirmação de que "nos anos 1950 os produtores de cacau ficavam com 50% do preço do chocolate, e hoje ficam com apenas 5%". Essa comparação específica não pôde ser confirmada em fonte primária e não deve ser repetida como fato em prova ou redação. O que está de fato documentado, segundo o economista Christopher Gilbert (2006), é que a participação dos produtores de cacau no preço final do chocolate vendido no Reino Unido caiu de forma sustentada ao longo do século XX — de cerca de 27% para cerca de 9% do preço de varejo — por razões como concentração das empresas processadoras, fim de acordos internacionais de preço do cacau e crescimento do peso do marketing e da marca no preço final. É uma tendência real, mas o número "50% → 5%" específico, tal como circula, não tem fonte verificável.
| Elo da cadeia | Participação no preço final | Observação |
|---|---|---|
| Produtor/agricultor | 11,3% | Cultivo, colheita e secagem inicial |
| Trader / exportador | ≈ 8% | Compra, transporte e exportação do cacau em grão |
| Processamento industrial | ≈ 35% | Moagem, fabricação de manteiga/liquor de cacau e do chocolate |
| Marca e varejo | ≈ 46% | Marketing, distribuição e margem do supermercado |
Ano: 2018 · País: França (mercado consumidor) · Fonte: FAO / BASIC, "Study on the Costs, Advantages and Disadvantages of Cocoa Certification", 2018 — fao.org. Este levantamento cobre um mercado nacional específico (chocolate ao leite vendido na França) e não deve ser generalizado para todos os mercados consumidores ou tipos de chocolate — em outros países e em segmentos de chocolate premium/orgânico, a distribuição pode ser diferente.
No caso do cacau, quem fica com a maior fatia não é quem produz a matéria-prima (o agricultor), nem só quem processa (a indústria) — é sobretudo quem controla a marca e o acesso ao consumidor final (varejo). Isso mostra que "valor agregado" não é apenas transformar fisicamente um produto: é também controlar como, onde e sob qual nome ele é vendido.
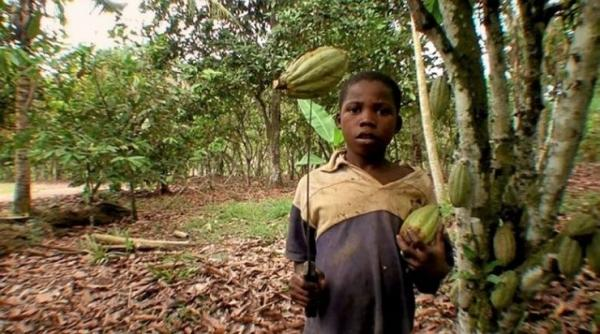
O trabalho infantil em lavouras de cacau da Costa do Marfim e de Gana é documentado há duas décadas por organizações como a Organização Internacional do Trabalho (OIT) e por pesquisas encomendadas pelo governo dos Estados Unidos (NORC/University of Chicago, para o Departamento do Trabalho dos EUA). Antes de citar um número exato de crianças afetadas em prova ou material didático, é importante checar o relatório mais recente diretamente na fonte — o total varia entre levantamentos e períodos, e afirmações desatualizadas circulam com frequência. O ponto pedagógico central, sustentado por essas pesquisas, é qualitativo e mais estável: o trabalho infantil nessas regiões está associado à pobreza rural e à baixa parcela do valor final do chocolate que chega aos produtores — reforçando por que a pergunta "quem fica com o valor?" não é apenas uma questão econômica abstrata, mas tem consequência social direta.
Café
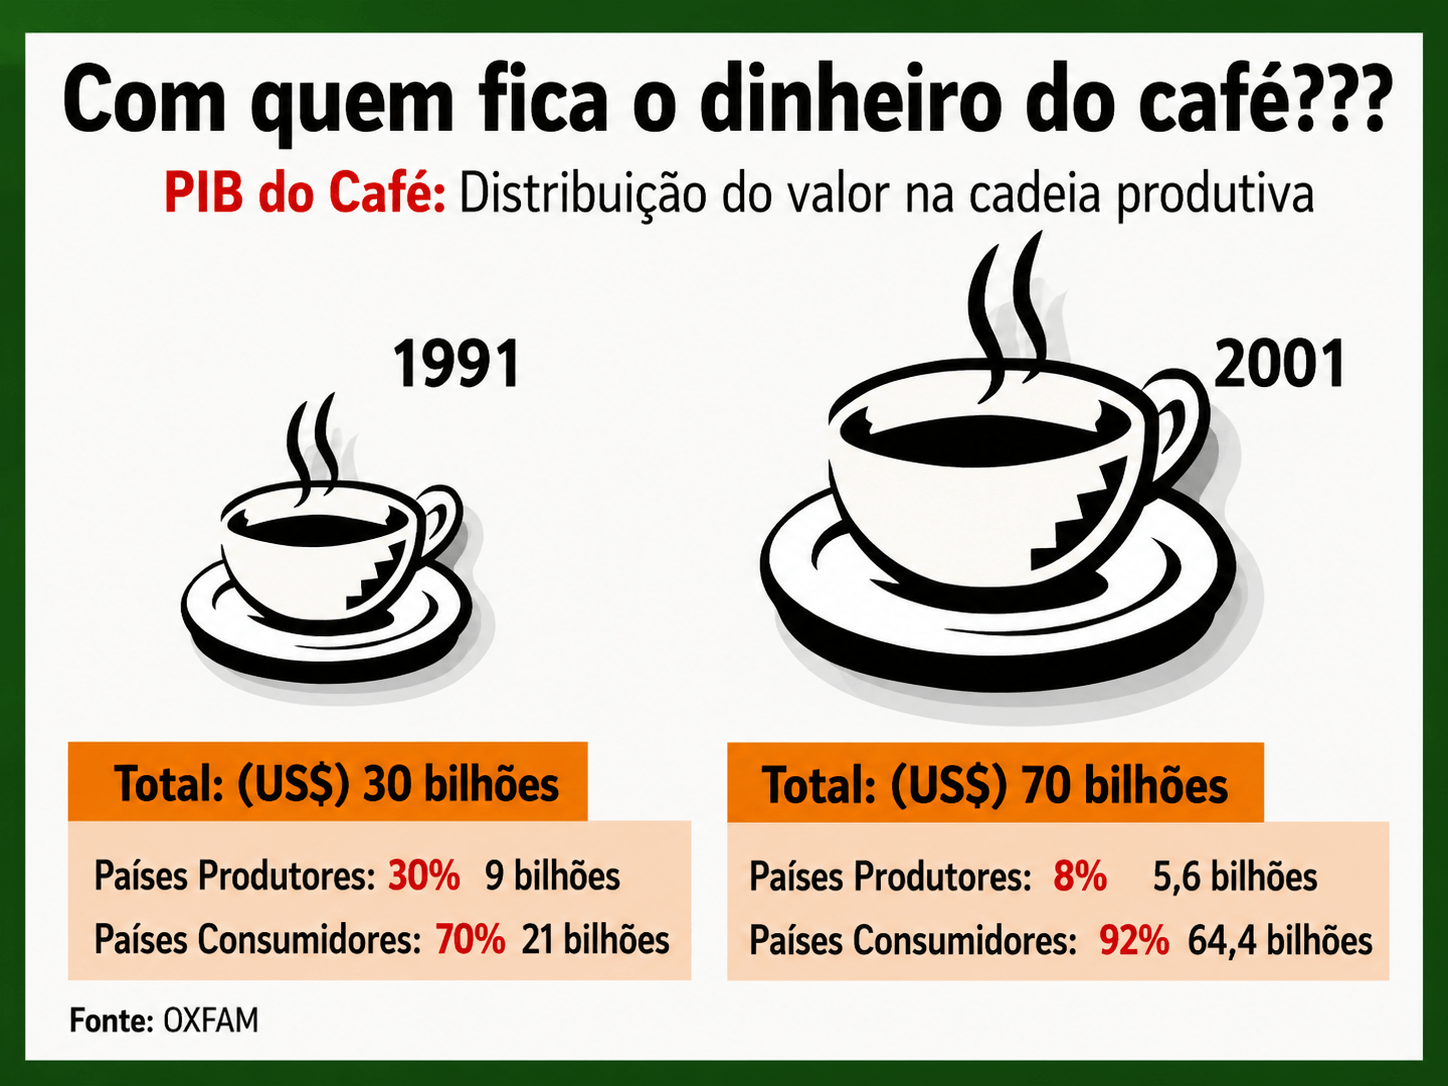
O café é um dos poucos casos em que existe uma série histórica confiável sobre a evolução da participação dos produtores no valor da cadeia — e o resultado é mais complexo (e menos alarmante) do que costuma ser repetido no senso comum.
Segundo o estudo de Wienhold e Roberts (2025), "Is the rising tide of specialty coffee lifting all boats?", a participação dos produtores no valor do café comercial (commodity) subiu de 21,0% (média 1997–2001) para 23,5% (média 2015–2019). É um dado que contraria a ideia de que essa participação só piora com o tempo — no café convencional, ela melhorou. Fonte: Wienhold, N. & Roberts, C. (2025), publicado em periódico acadêmico revisado por pares sobre economia do café.
O mesmo estudo encontrou um resultado contraintuitivo: no segmento de café especial (specialty coffee) — aquele vendido com selos de origem, torra artesanal e preço premium — a participação do produtor no valor final tende a ser menor (próxima de 13%) do que no café comercial comum. Ou seja, o prêmio de preço pago pelo consumidor por um café "especial" nem sempre chega, proporcionalmente, a quem produziu o grão: uma parte maior fica com torrefadoras, cafeterias e certificadoras. Isso não significa que certificação e produção especial nunca beneficiem produtores — significa que a relação entre "preço mais alto" e "participação percentual maior do produtor" não é automática, e por isso não deve ser generalizada sem qualificação.
Poucas empresas concentram grande parte do processamento e da comercialização mundial de café. Do lado da torrefação e das marcas de consumo, destacam-se Nestlé (Suíça), JDE Peet's (Países Baixos), Starbucks (EUA), Lavazza e illycaffè (Itália). Do lado do comércio internacional do grão — a etapa de trading, que compra dos produtores e vende às torrefadoras — destacam-se Louis Dreyfus Company, Olam, ECOM Agroindustrial e Neumann Kaffee Gruppe, empresas menos visíveis ao consumidor final, mas decisivas na formação do preço pago ao produtor.
Banana
A banana ilustra um mecanismo diferente do cacau e do café: aqui, a concentração de poder está menos na marca (a maioria das bananas é vendida sem marca visível ao consumidor) e mais no controle da logística e da comercialização internacional. Um pequeno número de empresas — historicamente lideradas por Dole, Chiquita e Fresh Del Monte Produce — controla parcela expressiva da exportação mundial de bananas, incluindo frota de navios refrigerados, portos, centros de amadurecimento e contratos de distribuição com redes de supermercado.
É importante distinguir três tipos de controle na cadeia da banana: controle da produção (quem planta — pode ser a própria multinacional em plantações próprias, ou produtores locais/cooperativas sob contrato), controle da comercialização (quem exporta, transporta em navios refrigerados e distribui — concentrado nas grandes tradings de fruta) e controle do acesso ao consumidor (quem negocia com as redes de supermercado nos países importadores, definindo preço de prateleira). As mesmas empresas costumam controlar as duas últimas etapas, mesmo quando não são donas de todas as plantações.
⚠️ Não foi possível confirmar, nesta pesquisa, um percentual atualizado e citável de participação de mercado de cada empresa (Dole, Chiquita, Fresh Del Monte) na exportação mundial de banana com fonte primária datada — recomenda-se checar dados atualizados na FAO (Banana Market Review) antes de citar número específico em prova.
Vestuário (camiseta/tênis)
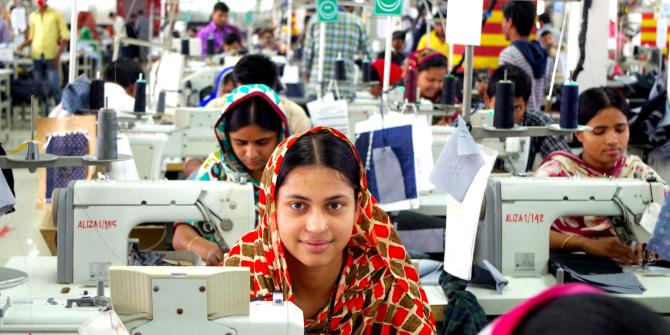
O setor de confecção e calçados esportivos — envolvendo marcas como Nike, Adidas, H&M, Zara (Inditex) e Uniqlo (Fast Retailing) — funciona majoritariamente sob o modelo de fabricação terceirizada: essas empresas, em geral, não são donas das fábricas onde as roupas são costuradas. Elas contratam fábricas independentes, sobretudo em Bangladesh, Vietnã, Camboja, Indonésia e Myanmar, e mantêm o controle sobre design, marca, tecnologia de materiais (no caso de calçados esportivos) e a rede de lojas e distribuição.
É comum ver a afirmação de que "o trabalhador que costura a camiseta recebe apenas 1% ou 2% do preço de venda". Não foi possível confirmar, nesta pesquisa, uma fonte primária robusta e atual que sustente esse percentual específico de forma generalizável — os números que circulam variam muito conforme a marca, o país e o tipo de peça, e frequentemente não citam metodologia. Por isso, em vez de repetir uma porcentagem não verificada, a forma correta de descrever esse caso é qualitativa: o custo da mão de obra de costura corresponde tipicamente a uma fração pequena do preço final de varejo, enquanto uma fração bem maior corresponde a marketing, design, margem da marca e margem do varejo — mas o valor exato varia caso a caso e deve ser buscado, produto a produto, em relatórios de transparência da própria marca (quando disponíveis) ou em pesquisas acadêmicas datadas e específicas.
A Organização Internacional do Trabalho (OIT/ILO) documenta, em relatórios sobre o setor de vestuário na Ásia, que salários na costura industrial da região tendem a estar entre os mais baixos da manufatura formal, e que condições de trabalho (jornada, segurança) são um tema recorrente de fiscalização e de campanhas internacionais. Para dados salariais atualizados e comparáveis entre países, a fonte recomendada é o ILO Asia-Pacific Garment and Footwear Sector — os números variam ano a ano e por país, e não devem ser fixados de memória.
A viagem de uma peça de roupa da Zara
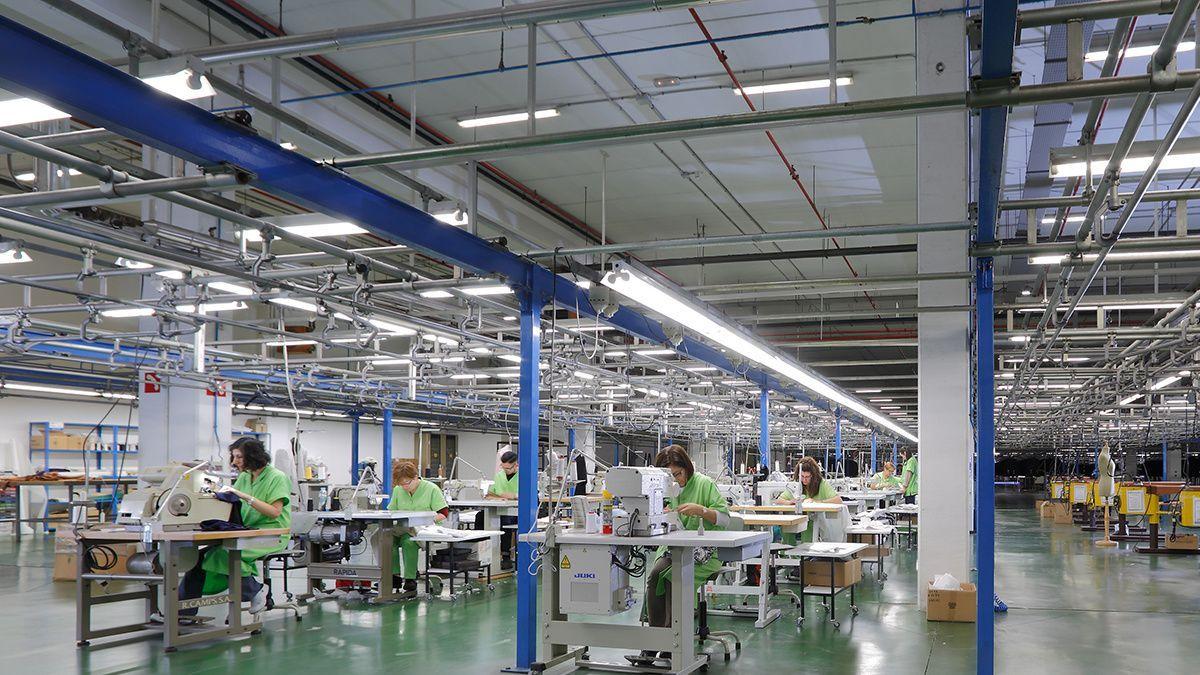
A Inditex, dona da Zara, é conhecida por um modelo de "moda rápida" (fast fashion) que depende de decisões de localização diferentes das de marcas como H&M ou Uniqlo. Uma parte da produção — sobretudo peças que precisam chegar rápido às lojas para acompanhar tendências — é feita em fábricas próximas à sede da empresa, na Espanha, incluindo parceiros em Portugal, Marrocos e Turquia (produção chamada de "de proximidade" ou nearshoring). Outra parte, de itens mais básicos e com prazo de entrega menos urgente, é produzida na Ásia, onde o custo de fabricação é menor.
Essa divisão não é aleatória: ela equilibra dois fatores que puxam em direções opostas. Produzir na Ásia costuma ser mais barato por unidade, mas o transporte demora semanas. Produzir perto da Europa custa mais por peça, mas permite repor uma loja em poucos dias — o que é essencial para um modelo de negócio baseado em coleções que mudam o tempo todo. A empresa escolhe, para cada tipo de peça, o ponto de equilíbrio entre custo de produção e velocidade de resposta ao mercado.
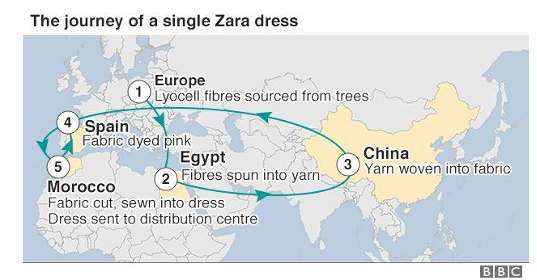
1. Quantos países/etapas aparecem representados na imagem?
2. Quais etapas parecem estar mais próximas da sede da empresa, na Espanha, e quais estão mais distantes?
3. Por que uma mesma empresa produz parte de suas peças perto de casa e parte em outro continente?
4. O país onde a peça é costurada é necessariamente o país que fica com a maior parte do valor de venda? Por quê?
5. Se a empresa quisesse lançar uma coleção em poucas semanas, qual tipo de fábrica ela provavelmente priorizaria: a mais barata ou a mais próxima?
Respostas comentadas: (1–2) variam conforme a imagem específica utilizada em sala — peça para os alunos contarem e localizarem no mapa-múndi. (3) Por causa do equilíbrio entre custo de produção e velocidade de resposta ao mercado, como explicado no box "Como funciona?" acima. (4) Não — como em todos os outros casos deste texto, costurar a peça (produção física) é diferente de controlar o design, a marca e a rede de lojas (onde a maior parte do valor tende a ficar). (5) A fábrica mais próxima, mesmo que mais cara por peça, porque a velocidade de reposição é o que sustenta o modelo de moda rápida.
Smartphone
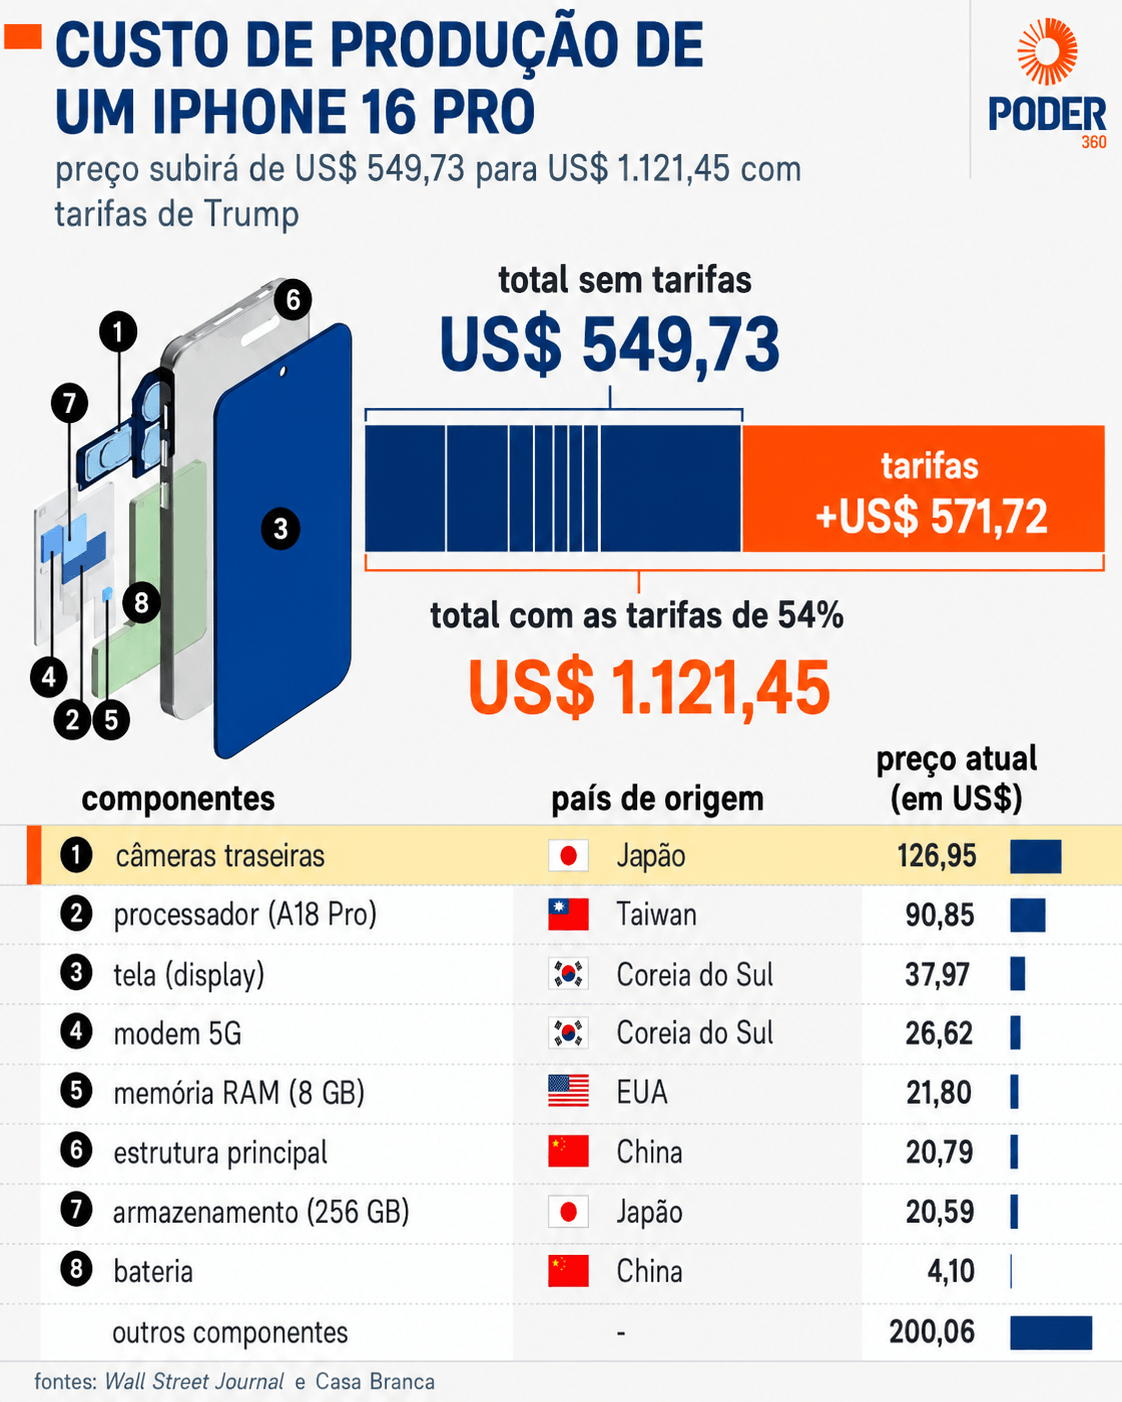
O smartphone é o exemplo mais estudado de captura de valor na literatura de cadeias globais, porque a Apple é uma empresa que divulga poucos dados, mas foi objeto de estudos acadêmicos detalhados que reconstruíram o valor de cada componente do iPhone.
O estudo do economista Yuqing Xing (2019), do GRIPS (Japão), sobre o iPhone X, mostrou que a montagem final na China — feita principalmente pela Foxconn (Taiwan, com fábricas na China) — respondia por apenas uma fração pequena do valor total do aparelho quando medida em termos de "valor adicionado" (e não do preço de exportação bruto). Estudos anteriores da mesma linha de pesquisa (Kraemer, Linden e Dedrick, sobre modelos anteriores de iPhone) estimaram que a montagem na China respondia historicamente por algo entre 1,6% e 3,6% do valor adicionado do aparelho — número que, segundo Xing (2019), subiu para cerca de 25,4% no caso do iPhone X, à medida que fábricas chinesas passaram a fornecer componentes mais sofisticados, e não apenas montagem. A Apple, por sua vez, foi estimada em estudos dessa linha como responsável por entre 47% e 58,5% do valor final do aparelho — via design, sistema operacional, marca e margem de venda.
É essencial distinguir, no caso do smartphone, cinco funções que costumam ser confundidas: fabricar componentes (memória, tela, câmera — feito por empresas como Samsung, SK Hynix, Sony), montar o aparelho final (Foxconn, Pegatron — sobretudo na China), desenvolver a tecnologia (design de chip, sistema operacional — Apple, Qualcomm), controlar as patentes (que geram royalties cobrados de outras empresas) e controlar a marca (o nome sob o qual o aparelho é vendido ao consumidor). A Apple concentra as três últimas; a Foxconn faz principalmente a montagem; e um conjunto de outras empresas (muitas delas asiáticas, como Samsung e a taiwanesa TSMC) fabrica componentes de alta tecnologia — o que mostra que "fabricar na Ásia" não significa necessariamente "fabricar apenas etapas de baixo valor".
Fontes: Xing, Y. (2019), National Graduate Institute for Policy Studies (GRIPS), Japão; Kraemer, K., Linden, G. & Dedrick, J., "Capturing Value in Global Networks: Apple's iPad and iPhone", University of California, Irvine / Syracuse University / UC Berkeley. Consultar publicações do GRIPS e dos autores para valores atualizados por modelo de aparelho.
Mineração (cobre, lítio, cobalto, minério de ferro)
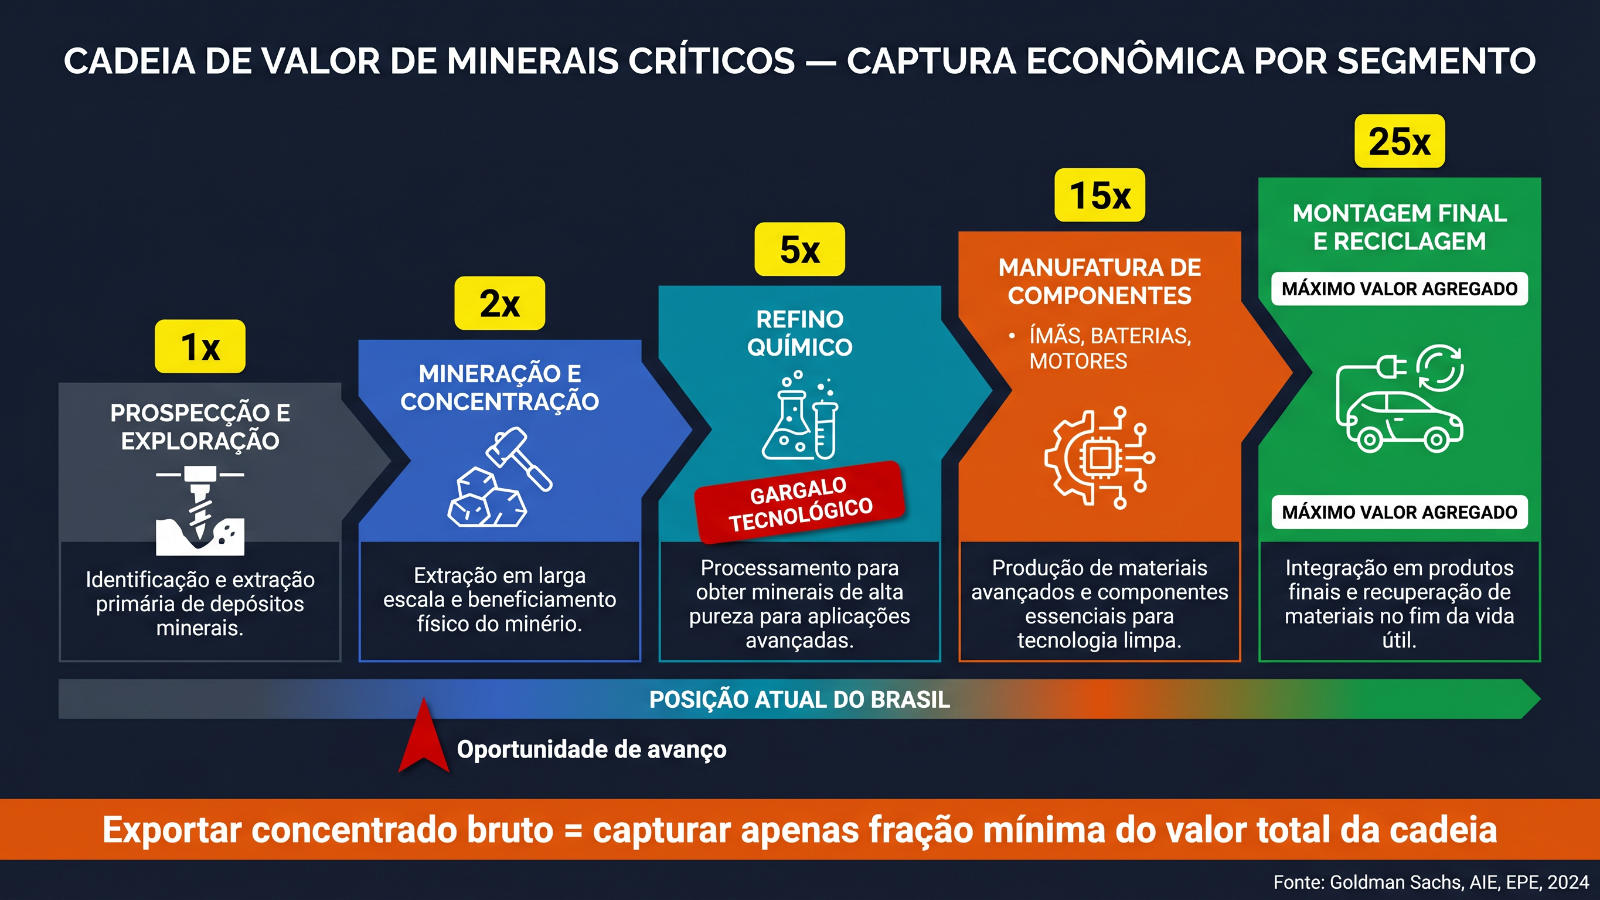
A mineração ilustra um padrão de captura de valor diferente dos casos anteriores: aqui, o "gargalo" de valor normalmente não está na marca, e sim na capacidade de transformar o minério bruto em um material processado de alta pureza — etapa chamada de refino ou agregação de valor mineral, que exige tecnologia, energia intensiva e grandes investimentos de capital.
A cadeia mineral brasileira costuma ser representada em etapas como as da imagem acima. Da etapa de menor valor por tonelada para a de maior valor:
1. Extração (lavra): retirada do minério bruto da mina (a céu aberto ou subterrânea). É a etapa que gera mais volume e emprego local, mas o menor valor por tonelada — o minério bruto (chamado de ROM, "run of mine") ainda tem baixa concentração do metal útil e alto teor de impurezas.
2. Beneficiamento: britagem, moagem, peneiramento e concentração do minério — aumenta o teor do metal de interesse (por exemplo, o teor de ferro no minério) e já eleva o valor por tonelada em relação ao minério bruto, mesmo sem transformação química.
3. Processamento intermediário (pelotização/sinterização, no caso do ferro): o minério concentrado é transformado em pelotas ou sínter — um insumo pronto para ser usado diretamente nos altos-fornos das siderúrgicas. O Brasil, por meio da Vale, é um dos maiores produtores mundiais de pelotas de minério de ferro, o que já representa uma etapa de agregação de valor feita em território nacional.
4. Exportação do insumo mineral: boa parte do que o Brasil exporta nessa cadeia ainda é minério de ferro bruto ou pelotizado — ou seja, um insumo industrial, não um produto siderúrgico acabado. É neste ponto que a cadeia "sai" do país em muitos casos.
5. Siderurgia e metalurgia de transformação (aço, ligas, laminados): a fabricação de aço bruto, aço laminado e ligas metálicas especiais é a etapa de maior valor agregado por tonelada da cadeia — e está fortemente concentrada em poucos países com grande capacidade industrial instalada, como China, que hoje responde pela maior parte da produção mundial de aço bruto. O Brasil também produz aço (é um dos maiores produtores mundiais), mas uma parcela relevante do minério extraído aqui é exportada bruta ou pelotizada, sendo transformada em aço em outros países.
6. Produtos industrializados finais (peças automotivas, estruturas, eletrodomésticos, componentes eletrônicos): etapa de maior valor agregado de toda a cadeia, na qual o metal já processado é incorporado a bens de consumo ou de capital — em geral fabricados por indústrias de transformação em outros elos da cadeia global, muitas vezes fora do Brasil.
Em resumo, o padrão geográfico que a imagem ajuda a visualizar é este: quanto mais próxima da mina, mais brasileira costuma ser a etapa e menor o valor por tonelada; quanto mais próxima do produto industrial final, menor a participação direta do Brasil na cadeia e maior o valor agregado capturado alhures — o mesmo princípio de "quem produz não é necessariamente quem captura o valor" que aparece nos outros estudos de caso deste texto.
Chile e Peru concentram parte relevante da extração mundial de cobre; a República Democrática do Congo domina a extração de cobalto; Austrália e Chile lideram a extração de lítio; e Austrália e Brasil (com a Vale) são grandes exportadores de minério de ferro. Em geral, quanto mais bruto o material exportado (minério não processado), menor o valor por tonelada capturado pelo país exportador; quanto mais avançada a etapa de refino ou de transformação em insumo industrial (como cátodos de cobre refinado, hidróxido de lítio de grau bateria, ou aço), maior o valor agregado — e essas etapas de refino avançado tendem a estar concentradas em poucos países com capacidade industrial e tecnológica instalada, como China (refino de lítio e cobalto) e alguns países da Europa e Ásia (siderurgia avançada).
Agregação de valor mineral: processo pelo qual um minério bruto é transformado em um insumo industrial de maior pureza e maior valor por tonelada (por exemplo, de "minério de cobre" para "cátodo de cobre refinado", ou de "espodumênio" para "hidróxido de lítio de grau bateria"). Países que exportam apenas o minério bruto tendem a capturar uma fatia menor do valor final da cadeia (por exemplo, da cadeia de baterias de veículos elétricos) do que países que dominam as etapas de refino e fabricação de componentes.
⚠️ Percentuais específicos de participação de mercado por país variam ano a ano; para dados atualizados e citáveis, consultar o United States Geological Survey — Mineral Commodity Summaries (anual), a Agência Nacional de Mineração (ANM), o Instituto Brasileiro de Mineração (IBRAM) e relatórios da Agência Internacional de Energia (IEA) sobre minerais críticos, antes de usar número exato em prova ou material didático. As etapas descritas acima seguem o padrão geral da cadeia mineral do ferro no Brasil — confira, junto à imagem original, se os rótulos específicos de cada etapa correspondem exatamente ao texto.
Curso de Física
Física sem mistério: teoria explicada com clareza e questões comentadas para o Enem e os principais vestibulares.
Conhecer o curso →Multinacionais: quem produz, quem monta, quem é dona da marca
Nem toda empresa desta lista está sediada no que se costuma chamar de "Norte Global" — Vale, Embraer, Tata e TSMC mostram que empresas de países do Sul Global também ocupam posições de controle em suas cadeias. E nem toda multinacional listada aqui deve ser lida como "exploradora" — algumas controlam etapas de baixo valor agregado, outras de altíssimo valor, e a relação de cada uma com trabalhadores e fornecedores varia muito caso a caso.
| Empresa | País-sede | Setor | Mercados | Papel típico na GVC |
|---|---|---|---|---|
| Apple | Estados Unidos | Eletrônicos/tecnologia | Global | Controla design, marca, sistema operacional e patentes; não fabrica diretamente |
| Samsung Electronics | Coreia do Sul | Eletrônicos/semicondutores | Global | Fabrica componentes e produtos próprios; verticalizada, controla tecnologia e marca |
| Foxconn (Hon Hai) | Taiwan | Manufatura eletrônica contratada | Global | Monta produtos de outras marcas (Apple, entre outras) na China, Índia e Vietnã |
| TSMC | Taiwan | Semicondutores | Global | Fabrica chips avançados sob encomenda; etapa de altíssimo valor agregado e alta barreira tecnológica |
| Nike | Estados Unidos | Vestuário/calçados esportivos | Global | Terceiriza toda a fabricação; controla design, marca e distribuição |
| Inditex (Zara) | Espanha | Moda rápida | Global | Produção mista (própria região + Ásia); controla design, logística rápida e marca |
| H&M Group | Suécia | Moda rápida | Global | Terceiriza fabricação majoritariamente na Ásia; controla marca e cadeia de suprimentos |
| Fast Retailing (Uniqlo) | Japão | Vestuário | Global | Terceiriza fabricação; investe em tecnologia de tecidos e controla marca |
| Nestlé | Suíça | Alimentos e bebidas | Global | Compra cacau/café via traders; processa, produz e comercializa marcas próprias |
| Cargill | Estados Unidos | Trading e processamento agrícola | Global | Compra, transporta, processa e comercializa commodities agrícolas |
| Louis Dreyfus Company | Países Baixos | Trading agrícola | Global | Intermediação e logística de commodities (café, grãos, algodão) |
| Glencore | Suíça | Mineração e trading de commodities | Global | Extração e comercialização de metais e minerais |
| Vale | Brasil | Mineração | Global | Extrai e exporta minério de ferro e níquel; multinacional sediada no Sul Global |
| Toyota | Japão | Automóveis | Global | Produção distribuída em várias plantas; forte controle tecnológico e de engenharia |
| Embraer | Brasil | Aeroespacial | Global | Desenvolve tecnologia e exporta aeronaves de alto valor agregado; exemplo de upgrading do Sul Global |
| Tata Group | Índia | Conglomerado industrial (aço, veículos, tecnologia) | Global | Multinacional do Sul Global com marcas e tecnologia próprias em múltiplos setores |
| Unilever | Reino Unido | Bens de consumo | Global | Controla marcas de consumo massivo; produção distribuída regionalmente |
| Dole plc | Irlanda / Estados Unidos | Fruticultura e distribuição de alimentos frescos | Global | Controla logística refrigerada e distribuição internacional de frutas tropicais |
Dimensionar o peso das multinacionais na economia mundial é mais difícil do que parece — muitas comparações que circulam ("as multinacionais movem X trilhões, mais que o comércio mundial") não citam metodologia. O dado mais robusto e verificável vem da base analítica de empresas multinacionais da OCDE (Analytical AMNE Database): em 2016, empresas multinacionais e suas afiliadas no exterior respondiam por cerca de um terço do produto (PIB) mundial e dois terços do comércio internacional. Fonte: De Backer, K., Miroudot, S. & Rigo, D., "Multinational enterprises in the global economy: Heavily discussed, hardly measured", VoxEU/CEPR, 2019, com base na OECD Analytical AMNE Database — cepr.org/voxeu. Não foi possível confirmar, nesta pesquisa, uma série mais recente (2023-2025) diretamente comparável de "produção de afiliadas estrangeiras x comércio mundial" — evite repetir números mais recentes que circulam sobre esse tema sem checar a metodologia na fonte original (OCDE).
É importante não confundir empresa estrangeira com empresa multinacional. Uma empresa estrangeira é qualquer empresa de capital ou sede fora do país onde atua — inclusive uma pequena empresa exportadora. Uma multinacional é uma empresa que possui e controla operações (fábricas, filiais, subsidiárias) em vários países simultaneamente, coordenando-as a partir de uma matriz — é essa capacidade de coordenar etapas em vários territórios ao mesmo tempo que permite a uma multinacional organizar uma cadeia global de valor.
Traders: as empresas que compram do produtor e vendem à indústria
Entre o agricultor e a fábrica, existe um elo decisivo e pouco conhecido do grande público: as trading companies agrícolas e de commodities.
Empresas como Cargill e Archer-Daniels-Midland (ADM) (Estados Unidos), Bunge (origem nos EUA, hoje sediada na Suíça), Louis Dreyfus Company (Países Baixos), Olam Group (Cingapura), ECOM Agroindustrial (Suíça) e COFCO International (China, estatal) atuam como intermediárias entre milhões de pequenos e médios produtores rurais e as fábricas e marcas que compõem a próxima etapa da cadeia.
Essas empresas não aparecem no rótulo do produto que chega ao consumidor, mas concentram informação de mercado, capacidade de armazenamento, transporte, financiamento da safra e acesso a portos — o que lhes dá grande poder na formação do preço pago ao produtor. Cinco delas (Cargill, ADM, Bunge, Louis Dreyfus e, mais recentemente, Glencore Agriculture/Viterra) são historicamente chamadas pelo mercado de "ABCD" das commodities agrícolas, por concentrarem parcela expressiva do comércio mundial de grãos.
Quem fica com o valor, etapa por etapa
O gráfico abaixo é uma síntese didática — não uma estatística única — que resume o padrão observado nos seis estudos de caso deste texto: em geral, etapas de matéria-prima e produção primária capturam a menor fatia do valor final, enquanto marca, tecnologia e distribuição/varejo capturam as maiores. É um padrão recorrente, mas cada mercadoria tem sua própria distribuição exata — como mostrado caso a caso acima.
Representação qualitativa e ilustrativa, construída a partir dos seis estudos de caso deste texto — não é uma média estatística oficial. Use as tabelas de cada estudo de caso para os números específicos e suas fontes.
Quem controla, afinal?
Para organizar tudo o que este texto mostrou até aqui, vale destrinchar a pergunta "quem fica com o valor" em perguntas menores — cada uma revela um tipo diferente de poder dentro da cadeia:
Investimento estrangeiro, royalties e preços de transferência
Estes são mecanismos econômicos normais do comércio internacional — usá-los não é, por si só, sinal de má-fé. Entender como funcionam ajuda a interpretar por que o lucro de uma cadeia global aparece contabilizado em um país diferente daquele onde a produção física ocorreu.
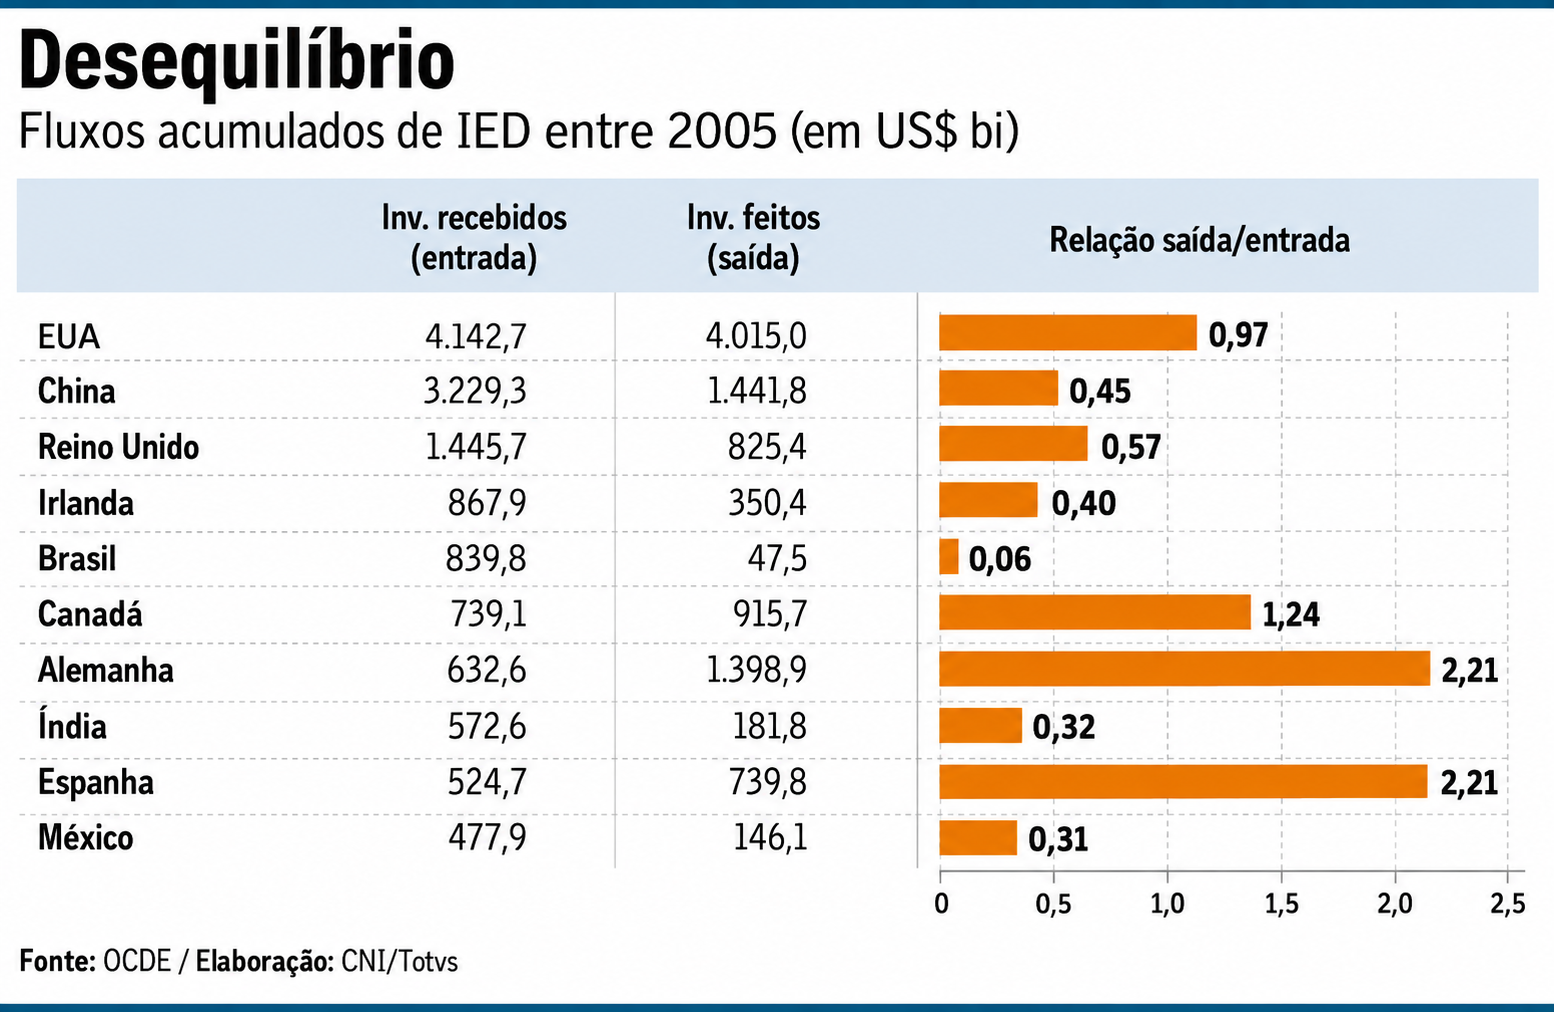
IED — Investimento Estrangeiro Direto
Quando uma empresa de um país investe na construção ou aquisição de uma fábrica, mina ou operação em outro país, passando a controlar (não apenas comprar de) essa operação.
Royalties
Pagamento feito por uma empresa (ou subsidiária) ao detentor de uma patente, marca ou tecnologia pelo direito de usá-la — o mecanismo pelo qual o valor da etapa de "controle tecnológico" é transferido para o país onde a tecnologia foi registrada.
Dividendos (repatriação de lucros)
O envio, por uma subsidiária estrangeira, de parte de seus lucros de volta à empresa-matriz, em outro país — a forma mais direta pela qual o valor gerado em um território é capturado em outro.
Preços de transferência (transfer pricing)
O preço cobrado em transações entre subsidiárias da mesma multinacional em países diferentes. É um mecanismo contábil normal e regulado — mas também objeto de fiscalização internacional, porque pode ser usado para deslocar onde o lucro é declarado para fins fiscais.
IED, royalties, dividendos e preços de transferência são instrumentos econômicos legítimos e amplamente utilizados, previstos em acordos internacionais e regulados por autoridades fiscais e por organizações como a OCDE. Eles não são, por definição, mecanismos de fraude. É importante diferenciar planejamento tributário (uso legal desses instrumentos dentro das regras vigentes) de evasão fiscal ou fraude (uso deles para sonegar imposto ou declarar lucro em um local diferente de onde a atividade econômica de fato ocorreu, de forma ilegal). O debate legítimo não é "multinacionais usam esses instrumentos" (praticamente todas usam), mas sim: os países onde a produção física ocorre têm mecanismos regulatórios e fiscais fortes o suficiente para negociar sua parte do valor gerado?
💰 A globalização também depende de bancos
Além de mercadorias, uma cadeia global de valor movimenta capital, crédito, seguros e informação. Uma exportação só se completa, na prática, quando existe um mecanismo que garante ao vendedor que ele será pago e ao comprador que a mercadoria será entregue — esse mecanismo é o financiamento do comércio (trade finance), e o instrumento mais clássico dele é a carta de crédito.
A carta de crédito funciona como uma garantia bancária: o banco do importador se compromete a pagar ao exportador assim que os documentos de embarque corretos forem apresentados — reduzindo o risco de calote para quem vende e o risco de não receber a mercadoria para quem compra. É por isso que a globalização não é só um fluxo de contêineres: é também um fluxo paralelo de crédito, seguro e garantias bancárias, sem o qual grande parte do comércio internacional simplesmente não aconteceria.
🌎 O Sul Global consegue subir na cadeia de valor?
Tratar "Sul Global" como sinônimo automático de pobreza ou de posição fixa e permanente de subordinação é um erro geográfico. Os cinco casos abaixo mostram países que mudaram de posição nas cadeias globais de valor nas últimas décadas — em graus e por caminhos diferentes.
Upgrading (industrial ou de cadeia de valor): processo pelo qual um país, uma região ou uma empresa passa a ocupar posições de maior valor agregado dentro de uma cadeia global — por exemplo, deixando de apenas montar produtos com componentes importados e passando a desenvolver tecnologia própria, fabricar componentes de maior complexidade, ou diversificar para setores mais intensivos em conhecimento. O caminho inverso — perder posições, voltar a depender de etapas de menor valor agregado, ou perder participação de mercado para concorrentes — é chamado de downgrading.
Na prática, um país (ou uma empresa, ou até um único produtor) costuma estar em um destes quatro patamares dentro de uma cadeia — e pode subir, estagnar ou descer entre eles ao longo do tempo:
Poucos países pulam direto do primeiro para o último patamar — e nenhum dos cinco casos a seguir "venceu" definitivamente: cada um avançou em alguns setores específicos, mantendo posições primário-exportadoras em outros. É por isso que downgrading também é possível, como mostra o caso mexicano abaixo.
China
A entrada da China na Organização Mundial do Comércio, em 2001, é descrita por analistas de comércio como um ponto de virada na transição do país de exportador de têxteis e vestuário intensivos em mão de obra para exportador de manufaturados avançados. Entre 1992 e 2024, as exportações chinesas de maquinário e eletrônicos cresceram a uma taxa composta de 16,4% ao ano, e as de equipamentos de transporte, 16,7% ao ano — a categoria de crescimento mais rápido (Andaman Partners, "The Evolution of China's Trade Structure: 1992–2024", nov. 2025). Em 2024, a China deteve 40% das exportações globais de carros elétricos, segundo o Global EV Outlook 2025 da Agência Internacional de Energia (IEA) — um setor de tecnologia avançada, não de manufatura de baixo valor agregado.
⚠️ Não foi possível extrair, nesta pesquisa, uma série numérica direta e verificada do Banco Mundial sobre a evolução da participação de exportações de alta tecnologia da China ao longo de décadas — antes de citar essa série específica em prova, verificar diretamente em data.worldbank.org.
Índia
A participação da Índia na produção mundial de iPhones subiu de 12–16% em 2023 para 21–25% em 2024, e as exportações indianas de iPhones atingiram um recorde de US$ 12,8 bilhões em 2024 (+42% em relação ao ano anterior) — ainda que o valor agregado local no aparelho fique entre 15% e 20%, o que mostra que a Índia está subindo de posição, mas ainda não controla as etapas de maior valor da cadeia (Índia Briefing, 2024/2025). A Índia é também a maior fornecedora mundial de medicamentos genéricos, respondendo por cerca de 20% do volume global de suprimento farmacêutico e entre 60% e 70% dos requisitos de vacinas da Organização Mundial da Saúde, com exportações farmacêuticas de US$ 30,47 bilhões em 2024–25 (IBEF, "Pharmaceutical Exports from India").
Vietnã
O Vietnã registrou superávit comercial de mercadorias de US$ 24,77 bilhões em 2024, o nono ano consecutivo de superávit, beneficiado pela estratégia de empresas globais de diversificar fábricas para fora da China ("China+1"), sobretudo em eletrônica (Vietnam Briefing, 2024). A fábrica da Samsung em Bac Ninh já havia produzido, até 2025, 900 milhões de smartphones em 17 anos de operação — um volume que faz do Vietnã um polo de montagem eletrônica de peso mundial, embora, como no caso indiano, isso não signifique automaticamente controle sobre o design ou a marca dos produtos montados.
México
É comum ouvir que o México está vivendo um grande "boom" de nearshoring (empresas relocalizando produção para perto dos EUA). Os dados são mais qualificados: segundo o Federal Reserve Bank of Dallas (dez. 2024), os ativos estrangeiros no México em relação ao PIB caíram desde 2022, e os novos fluxos de Investimento Estrangeiro Direto desde 2022 caíram para uma mínima de dez anos — a maior parte do IED recente é reinvestimento de lucros já existentes, não capital novo. A participação do México nas importações dos EUA subiu de 13,4% (2017) para 15,8% (2024), mas isso reflete majoritariamente a retração da China (que caiu de 21,6% para 13,2% no mesmo período) mais do que um novo boom de investimento genuíno. O caso da fábrica da Tesla planejada para Nuevo León — anunciada em 2023 e pausada por Elon Musk em 2024 até depois da eleição presidencial americana, citando risco tarifário — é um exemplo melhor entendido como sinal da fragilidade e reversibilidade do nearshoring diante de mudanças de política comercial, do que como um caso de sucesso consolidado.
🇧🇷 E o Brasil?
Um mesmo país pode ocupar posições muito diferentes conforme a cadeia observada: o Brasil é, ao mesmo tempo, um exportador de commodities primárias em algumas cadeias, um fornecedor industrial em outras, e um produtor de tecnologia de ponta em pelo menos uma. A tabela a seguir resume essas posições de forma qualitativa — sem atribuir percentuais específicos de participação de mercado que não puderam ser verificados nesta pesquisa.
| Cadeia | Posição típica do Brasil | Grau de agregação de valor | Principal desafio |
|---|---|---|---|
| Soja | Grande exportador de grão in natura e, em menor volume, de farelo e óleo | Baixo a médio | Concentração em commodity de baixo processamento; competitividade depende de logística e câmbio |
| Minério de ferro | Grande exportador de minério bruto e pelotizado | Baixo a médio | Pouca siderurgia de alto valor agregado destinada à exportação |
| Café | Maior produtor mundial de café verde (grão não torrado) | Baixo | Torrefação, marca e varejo do café concentradas fora do país (ver estudo de caso do café) |
| Petróleo | Grande produtor e exportador de petróleo bruto (pré-sal) | Baixo | Parte do refino de derivados de maior valor ainda depende de importação |
| Aeronaves (Embraer) | Um dos poucos exportadores mundiais de jatos comerciais e militares | Alto | Setor de tecnologia avançada, mas concentrado em uma única empresa/cadeia |
| Celulose e papel | Um dos maiores produtores e exportadores mundiais de celulose de mercado | Médio | Exportação concentrada em celulose (insumo) mais do que em papel/produtos finais de maior valor |
| Semicondutores/tecnologia | Presença industrial limitada; o país importa a maior parte dos chips que consome | Baixo | Ausência de fabricação avançada de semicondutores em escala — etapa de altíssimo valor agregado dominada por poucos países (Taiwan, Coreia do Sul, EUA) |
Tabela qualitativa, elaborada a partir dos dados e fontes já citados neste texto (Embraer/BNDES) e de conhecimento geral consolidado sobre a pauta exportadora brasileira. Para percentuais exatos e atualizados de participação de mercado em cada cadeia, consultar Comex Stat (MDIC), IBGE e USGS.
O caso brasileiro é também o melhor exemplo, neste texto, de como estudos diferentes, com metodologias diferentes, podem parecer contraditórios sem realmente ser incompatíveis — e por isso merece ser mostrado com a divergência explícita, em vez de uma média forçada entre as duas fontes.
| Fonte | Metodologia | Achado (2023–2024) |
|---|---|---|
| IEDI (Instituto de Estudos para o Desenvolvimento Industrial) | Classificação por setor de origem (CNAE) — "indústria de transformação" inclui muitos produtos processados de baixo valor agregado, como carne e açúcar | Participação da indústria de transformação nas exportações caiu de 83% (2000) para 52% (2023) |
| Brazilian Keynesian Review (artigo acadêmico) | Classificação por intensidade/conteúdo tecnológico do produto | Produtos primários e baseados em recursos naturais respondiam por mais de 70% das exportações em 2024 |
As duas fontes não são diretamente comparáveis porque usam bases de classificação distintas: uma classifica pelo setor que processou o produto, a outra pela intensidade tecnológica do produto em si. Ambas concordam, porém, em um ponto: mesmo com crescimento dos segmentos de média (+27,8%) e alta tecnologia (+25%) entre 2020 e 2024, isso não foi suficiente para alterar o padrão geral de dominância primário-exportadora da pauta brasileira nem a posição do país em rankings de complexidade econômica. Um exemplo pontual de upgrading tecnológico: a exportação de 22 aeronaves A-29 Super Tucano da Embraer em dezembro de 2024 gerou cerca de US$ 396 milhões em divisas — um valor que, para efeito de comparação didática, equivaleria a cerca de 1,08 milhão de toneladas de soja exportada, ilustrando como produtos de alta tecnologia geram mais valor por unidade de recurso empregado do que commodities primárias.
Fontes: IEDI, Carta IEDI nº 1257 — iedi.org.br; Brazilian Keynesian Review, "The Course Correction Towards Sustainable Development? Changes in Brazil's Export Basket Between 2020 and 2024" — braziliankeynesianreview.org; BNDES/Agência Gov, financiamento de exportação de aeronaves Embraer (2025).
Os cinco casos acima têm um traço em comum: upgrading não significa que um país "vira" desenvolvido de uma hora para outra, nem que deixa de ter setores primário-exportadores. Significa que passa a somar, à sua pauta exportadora tradicional, novos setores de maior conteúdo tecnológico, maior diversificação e maior integração produtiva — um processo gradual, desigual entre setores, e sujeito a reversões (como mostra o caso mexicano).
🌎 Guerras, crises e política também moldam a globalização
A globalização não é um processo linear que só avança. Ao longo dos séculos XX e XXI, ela se expandiu, recuou e se reorganizou várias vezes — quase sempre empurrada por guerras, crises econômicas e decisões políticas, não apenas por tecnologia ou economia de mercado.
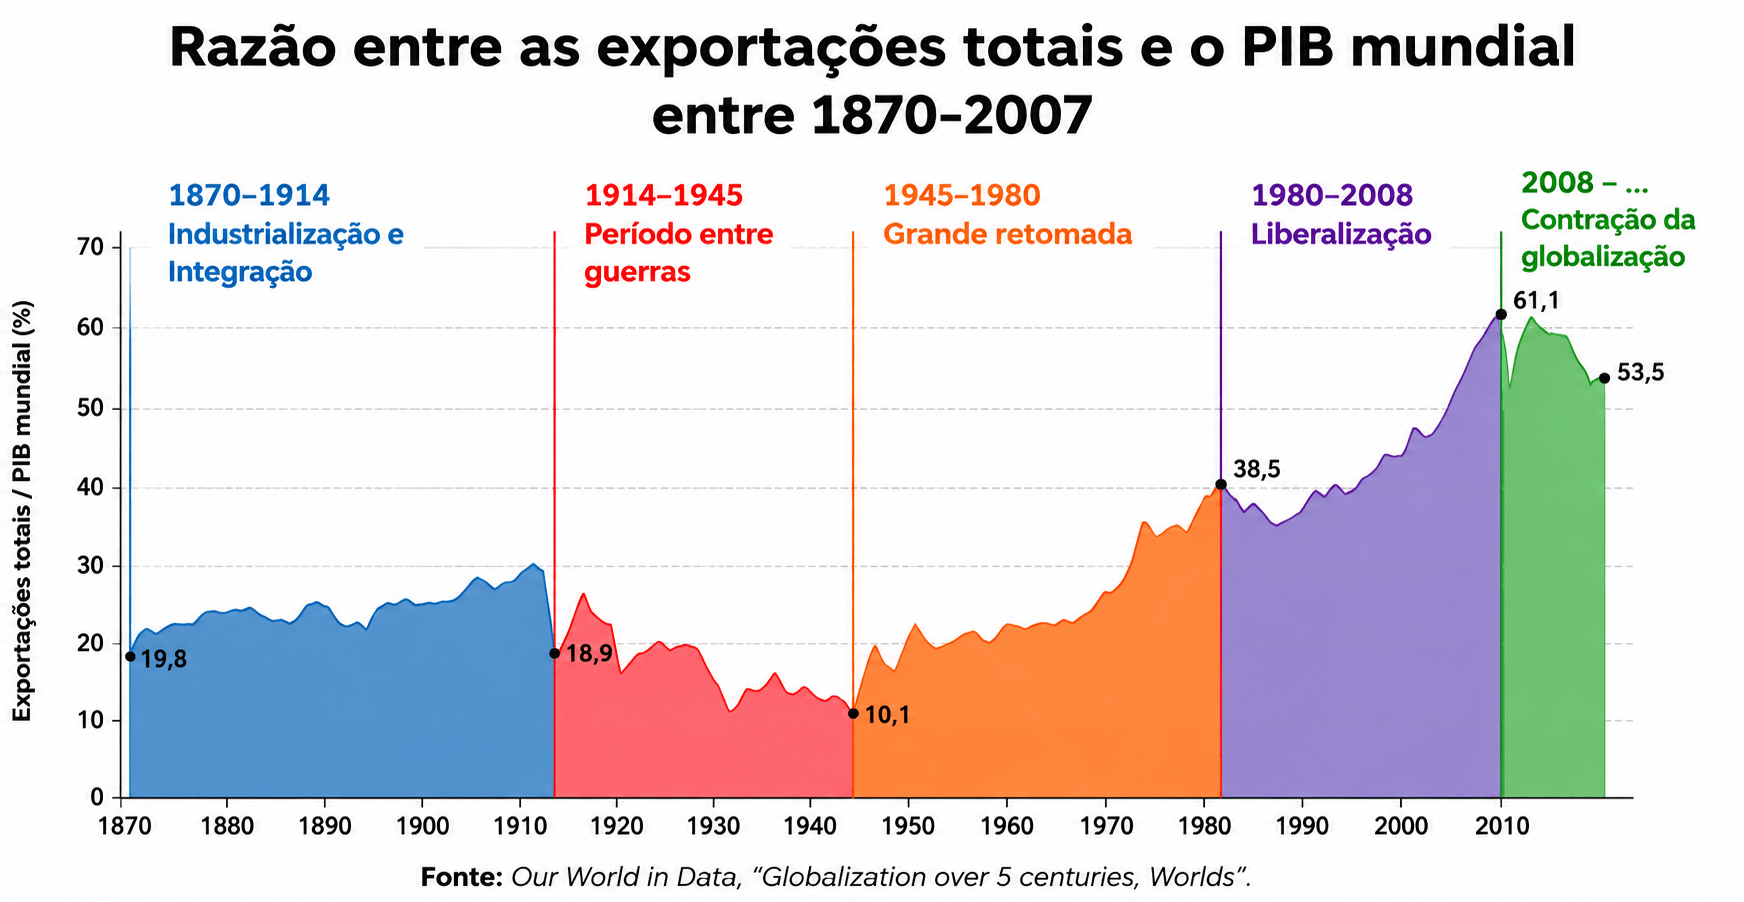
Uma primeira onda de globalização (entre aproximadamente 1870 e 1914) já havia integrado fortemente o comércio, os investimentos e a migração entre países, sob o padrão-ouro e os impérios coloniais europeus. Essa onda foi interrompida de forma abrupta pela Primeira Guerra Mundial (1914–1918), que fragmentou rotas comerciais e alianças econômicas. Nas décadas seguintes, o protecionismo se intensificou — como a tarifa Smoot-Hawley dos Estados Unidos (1930) — agravando a Grande Depressão e antecedendo a Segunda Guerra Mundial (1939–1945), período de retração ainda mais profunda do comércio e da cooperação internacional.
O pós-guerra reconstruiu as bases da globalização por decisão política deliberada: o sistema de Bretton Woods (1944) criou o FMI e o Banco Mundial, e o GATT (1947) — antecessor da OMC — começou a reduzir tarifas entre países aliados. Mas a Guerra Fria (1947–1991) dividiu o mundo em dois blocos com comércio limitado entre si, mostrando como a política, e não apenas a economia, decide quem comercia com quem. Os choques do petróleo de 1973 e 1979, provocados por conflitos e embargos no Oriente Médio, reforçaram esse ponto: uma crise geopolítica regional pode afetar cadeias de energia e produção no mundo inteiro.
A queda do Muro de Berlim (1989), o fim da União Soviética (1991) e a entrada da China na OMC (2001) abriram a fase de hiperglobalização das décadas de 1990 e 2000 — a mesma fase em que as cadeias globais de valor descritas neste texto se expandiram com mais força. Essa fase também foi interrompida por crises: a crise financeira global de 2008, originada no mercado imobiliário americano, provocou uma contração aguda (ainda que temporária) do comércio e dos fluxos financeiros mundiais. Mais recentemente, a pandemia de Covid-19 (2020) expôs a fragilidade de cadeias de produção muito concentradas e "just-in-time", com fábricas paradas, portos congestionados e falta de insumos básicos e de semicondutores em escala mundial.
Já na década de 2020, a disputa comercial entre Estados Unidos e China (a partir de 2018) e a invasão da Ucrânia pela Rússia (2022) — seguida de sanções internacionais em larga escala — voltaram a colocar a política no centro das decisões sobre onde produzir e com quem comerciar, acelerando debates sobre nearshoring, friendshoring e diversificação de fornecedores, como mostra a seção seguinte.
Cada uma dessas rupturas históricas não "encerrou" a globalização — ela a reorganizou: mudou quais países comerciam entre si, quais rotas e alianças são usadas, e quais regras passam a valer. É esse mesmo padrão de reorganização — não de fim — que os dados mais recentes da UNCTAD e da OMC mostram para o período 2024–2026, discutido a seguir.
🌎 A globalização está acabando?
Não. As cadeias globais de valor estão mudando de forma e de geografia — mas o volume de comércio mundial não parou de crescer. É essa distinção que a seção abaixo detalha, com dados oficiais.
Segundo a Conferência das Nações Unidas sobre Comércio e Desenvolvimento (UNCTAD), o comércio mundial (bens e serviços) atingiu US$ 33 trilhões em 2024 (alta de 3,7% sobre 2023) — dado final, publicado no relatório Global Trade Update de março de 2025. Uma estimativa mais recente da própria UNCTAD, publicada em dezembro de 2025, projeta que o comércio mundial deve superar US$ 35 trilhões em 2025, um avanço de cerca de 7% sobre 2024 — este último número ainda é uma projeção/estimativa (nowcast) para o ano corrente, não um valor definitivo fechado. Fontes: UNCTAD, "Global trade hits record $33 trillion in 2024" (mar. 2025) e "Global Trade Update — dezembro 2025" — unctad.org.
Um achado importante do relatório da UNCTAD é que as tendências de nearshoring e friendshoring (relocalizar produção perto de casa ou de países aliados) na verdade se reverteram em 2024: em vez de concentrar o comércio em vizinhos ou aliados geopolíticos, muitas empresas passaram a diversificar ainda mais suas relações comerciais entre múltiplas regiões, como forma de reduzir risco.
Já o Global Value Chain Development Report 2025 da Organização Mundial do Comércio propõe o conceito de "reglobalização": as cadeias globais de valor não estão recuando, mas se reorientando — por meio de regionalização, nearshoring seletivo, digitalização e estratégias associadas à transição energética. O mesmo relatório aponta África, América Latina e Caribe como "polos emergentes" com potencial em investimento verde, minerais críticos e comércio de serviços.
Uma pesquisa da consultoria McKinsey ("Supply Chain Risk Pulse 2025") mostrou que 82% das empresas entrevistadas relataram efeitos de tarifas comerciais sobre suas cadeias de suprimento; 43% planejavam aumentar presença de cadeia de suprimentos nos Estados Unidos, e 38% pretendiam reduzir operações na China — evidência de que a geopolítica comercial (tarifas, sanções, políticas industriais) está reformatando ativamente onde as etapas das cadeias globais são localizadas.
Fontes: UNCTAD, "Global Trade Update 2025" — unctad.org; WTO, "Global Value Chain Development Report 2025" — wto.org; McKinsey, "Supply Chain Risk Pulse 2025: Tariffs Reshuffle Global Trade Priorities" — mckinsey.com.
Tabelas de referência
Tabelas adicionais para uso em sala de aula, complementando as já apresentadas nos estudos de caso e na seção sobre o Brasil.
| Segmento | 1997–2001 (média) | 2015–2019 (média) | Tendência |
|---|---|---|---|
| Café comercial (commodity) | 21,0% | 23,5% | Leve alta |
| Café especial (specialty) | ≈ 13% (participação tipicamente menor que no café comercial, período recente) | Contraintuitiva | |
Fonte: Wienhold, N. & Roberts, C. (2025), "Is the rising tide of specialty coffee lifting all boats?"
| Ano | Indicador | Valor | Fonte |
|---|---|---|---|
| 2024 | Valor do comércio mundial de bens e serviços | US$ 33 trilhões (+3,7% a/a) | UNCTAD, Global Trade Update 2025 |
| 2025 | Participação das GVCs no comércio mundial | > 46% | WTO, Global Value Chain Development Report 2025 |
| 2024 | Participação da China nas exportações mundiais de carros elétricos | 40% | IEA, Global EV Outlook 2025 |
| 2024 | Empresas que relatam efeito de tarifas em suas cadeias de suprimento | 82% | McKinsey, Supply Chain Risk Pulse 2025 |
| 2023 | Queda das exportações de alta tecnologia da China (10 primeiros meses) | -11,4% (para US$ 728,2 bi) | WIPO/Global Innovation Index |
| Parceiro | Comércio total (US$ bi) | Variação a/a |
|---|---|---|
| China | 204,9 | +19,2% |
| Estados Unidos | 134,6 | +21,5% |
| ASEAN | 83,9 | +14,7% |
| Coreia do Sul | 81,8 | +7,6% |
| União Europeia | 68,8 | +11,8% |
Ano: 2024 · Fonte: Vietnam Briefing, "Vietnam's Trade Performance in 2024: How to Read the Data".
| Empresa | País-sede | Principais commodities |
|---|---|---|
| Cargill | Estados Unidos | Grãos, oleaginosas, açúcar, cacau |
| Archer-Daniels-Midland (ADM) | Estados Unidos | Grãos, oleaginosas, etanol |
| Bunge | Suíça (origem nos EUA) | Soja, óleos vegetais, grãos |
| Louis Dreyfus Company | Países Baixos | Grãos, algodão, café, açúcar |
| Olam Group | Cingapura | Café, cacau, algodão, castanhas |
| ECOM Agroindustrial | Suíça | Café, cacau, algodão |
| COFCO International | China (estatal) | Grãos, oleaginosas, açúcar |
| Mercadoria | Quem produz fisicamente | Quem controla marca/tecnologia | Onde o valor tende a se concentrar |
|---|---|---|---|
| Cacau/chocolate | Costa do Marfim, Gana | Nestlé, Mondelez, Mars (Europa/EUA) | Indústria e varejo (Europa/América do Norte) |
| Café | Brasil, Vietnã, Colômbia, Etiópia | Nestlé, JDE Peet's, Starbucks (Suíça/Países Baixos/EUA) | Torrefação, marca e cafeterias |
| Banana | América Central, Equador, Filipinas | Dole, Chiquita, Fresh Del Monte | Logística, comercialização e distribuição |
| Vestuário/tênis | Bangladesh, Vietnã, Camboja | Nike, H&M, Zara, Uniqlo (EUA/Europa/Japão) | Design, marca e varejo |
| Smartphone | China (montagem), múltiplos países (componentes) | Apple (EUA); componentes: Samsung (Coreia), TSMC (Taiwan) | Design, sistema, marca (EUA) e componentes avançados (Ásia) |
| Minérios (cobre, lítio, cobalto, ferro) | Chile, Peru, RD Congo, Austrália, Brasil | Varia — refino concentrado em poucos países (ex.: China no lítio/cobalto) | Etapas de refino e transformação industrial |
10 sugestões de gráficos para construir com a turma
Especificações prontas para montar em planilha (Google Sheets/Excel) ou pedir que os alunos construam a partir dos dados deste texto e das fontes indicadas.
Distribuição do valor de uma barra de chocolate
- Tipo
- Barra empilhada (100%)
- Eixo X
- Elo da cadeia
- Eixo Y
- % do preço final
- Período
- 2018
- Fonte
- FAO/BASIC (2018)
- Mensagem
- Produtor fica com a menor fatia do preço final
Participação do produtor no valor do café, 1997–2019
- Tipo
- Linha, duas séries
- Eixo X
- Período (1997–2001 / 2015–2019)
- Eixo Y
- % de participação do produtor
- Unidade
- %
- Fonte
- Wienhold & Roberts (2025)
- Mensagem
- Café comercial melhorou; café especial nem sempre beneficia o produtor
Valor adicionado do iPhone por país/empresa
- Tipo
- Barra horizontal
- Eixo X
- % do valor adicionado
- Eixo Y
- Empresa/país (Apple/EUA, montagem/China, componentes/outros)
- Fonte
- Xing (2019); Kraemer, Linden & Dedrick
- Mensagem
- Montagem final captura fatia pequena do valor
Exportações mundiais de carros elétricos por país, 2024
- Tipo
- Pizza ou barra
- Eixo X
- País
- Eixo Y
- % das exportações mundiais
- Fonte
- IEA, Global EV Outlook 2025
- Mensagem
- China lidera exportação de tecnologia verde avançada
Participação da Índia na produção mundial de iPhones
- Tipo
- Barra, duas colunas
- Eixo X
- Ano (2023, 2024)
- Eixo Y
- % da produção mundial
- Fonte
- India Briefing (2024/2025)
- Mensagem
- Upgrading acelerado, mas ainda com valor agregado local limitado (15–20%)
Balança comercial do Vietnã por parceiro, 2024
- Tipo
- Barra horizontal
- Eixo X
- US$ bilhões
- Eixo Y
- País parceiro (China, EUA, ASEAN, Coreia do Sul, UE)
- Fonte
- Vietnam Briefing (2024)
- Mensagem
- Vietnã se consolida como polo de montagem eletrônica
IED líquido no México em relação ao PIB, 2017–2024
- Tipo
- Linha
- Eixo X
- Ano
- Eixo Y
- % do PIB
- Fonte
- Federal Reserve Bank of Dallas (dez. 2024)
- Mensagem
- Nearshoring é mais discurso que investimento novo, segundo os dados
Participação da indústria de transformação nas exportações brasileiras
- Tipo
- Linha
- Eixo X
- Ano (2000, 2023)
- Eixo Y
- % das exportações totais
- Fonte
- IEDI, Carta nº 1257
- Mensagem
- Queda de 83% para 52% — mas ver ressalva metodológica no texto
Comércio mundial (bens e serviços), 2020–2024
- Tipo
- Barra
- Eixo X
- Ano
- Eixo Y
- US$ trilhões
- Fonte
- UNCTAD, Global Trade Update 2025
- Mensagem
- Comércio mundial voltou a crescer após instabilidade pós-pandemia
Empresas que planejam reduzir operações na China vs. aumentar nos EUA
- Tipo
- Barra comparativa
- Eixo X
- Estratégia
- Eixo Y
- % de empresas pesquisadas
- Fonte
- McKinsey, Supply Chain Risk Pulse 2025
- Mensagem
- Tarifas estão reformatando decisões de localização da produção
8 sugestões de mapas para trabalhar em sala
Um bom exercício de alfabetização cartográfica aqui é sobrepor dois mapas do mesmo produto: um mostrando onde ele é produzido (matéria-prima) e outro mostrando onde estão as sedes das empresas que controlam sua marca. Na quase totalidade dos casos deste texto, os dois mapas mostram países diferentes — e essa diferença espacial é, ela mesma, uma forma de explicar por que "produzir" e "capturar valor" não são a mesma coisa.
Principais países produtores de cacau
- Legenda
- Volume de produção (toneladas)
- Países
- Costa do Marfim, Gana, Indonésia, Equador, Camarões
- Fonte
- FAOSTAT
- Pergunta
- Por que os países que mais produzem cacau não são os que mais consomem chocolate?
Sedes das principais empresas de torrefação e trading de café
- Legenda
- Localização de sede corporativa
- Países
- Suíça, Países Baixos, EUA, Itália, Cingapura
- Fonte
- Elaboração própria a partir de dados corporativos públicos
- Pergunta
- O que essas sedes têm em comum — e por que nenhuma está em país produtor de café?
Rota do smartphone: componentes, montagem e sede da marca
- Legenda
- Fluxos com setas (componentes → montagem → mercado)
- Países
- Coreia do Sul, Taiwan, China, Estados Unidos
- Fonte
- Kraemer, Linden & Dedrick; Xing (2019)
- Pergunta
- Quantas fronteiras um único smartphone atravessa antes de chegar à loja?
Exportadores mundiais de veículos elétricos, 2024
- Legenda
- % das exportações mundiais de EVs
- Países
- China, Alemanha, Coreia do Sul, Estados Unidos
- Fonte
- IEA, Global EV Outlook 2025
- Pergunta
- Como a liderança chinesa em EVs contraria a ideia de que a Ásia só monta produtos de baixa tecnologia?
Destinos das exportações de iPhone produzidos na Índia
- Legenda
- Fluxo de exportação
- Países
- Índia (origem), Estados Unidos, União Europeia (destinos)
- Fonte
- India Briefing (2024/2025)
- Pergunta
- Por que fabricar na Índia passou a ser vantajoso frente às tarifas sobre produtos chineses?
Principais parceiros comerciais do Vietnã, 2024
- Legenda
- Volume de comércio bilateral (US$ bi)
- Países
- China, Estados Unidos, ASEAN, Coreia do Sul, União Europeia
- Fonte
- Vietnam Briefing (2024)
- Pergunta
- O que a diversidade de parceiros do Vietnã revela sobre sua estratégia comercial?
Minerais críticos para a transição energética: onde se extrai e onde se refina
- Legenda
- Extração x capacidade de refino (símbolos distintos)
- Países
- RD Congo, Chile, Austrália, China
- Fonte
- USGS Mineral Commodity Summaries; IEA
- Pergunta
- Por que extrair um mineral não garante controlar seu valor final?
Polos emergentes de cadeias globais de valor, segundo a OMC (2025)
- Legenda
- Regiões apontadas como "hubs emergentes"
- Países/regiões
- África, América Latina e Caribe
- Fonte
- WTO, Global Value Chain Development Report 2025
- Pergunta
- Quais condições um país precisa ter para se tornar um novo polo de cadeia global?
Sugestões de imagens reais e licenciadas
Bancos de imagem gratuitos e de uso permitido — evite bancos de imagem genéricos de banco de imagens pagos; prefira fotografia documental real.
Colheita de cacau na Costa do Marfim ou em Gana
- Termo de busca
- "cocoa farmer Ivory Coast" / "cocoa harvest Ghana"
- Onde encontrar
- Wikimedia Commons
- Licença
- Verificar licença Creative Commons de cada imagem antes de usar
- Legenda sugerida
- "Produtor de cacau na Costa do Marfim — país que responde por parte significativa da produção mundial"
Plantação de café no Brasil ou na Colômbia
- Termo de busca
- "coffee plantation Brazil" / "coffee farm Colombia"
- Onde encontrar
- Unsplash, Wikimedia Commons
- Licença
- Licença Unsplash (uso livre) ou CC conforme a fonte
- Legenda
- "Lavoura de café — o Brasil é um dos maiores produtores mundiais"
Linha de montagem de eletrônicos na Ásia
- Termo de busca
- "electronics assembly line factory Asia"
- Onde encontrar
- Wikimedia Commons
- Licença
- Verificar CC/domínio público
- Legenda
- "Linha de montagem eletrônica — etapa final da fabricação de um smartphone"
Porto de contêineres
- Termo de busca
- "container port shipping" / "porto de contêineres"
- Onde encontrar
- Unsplash, Pexels
- Licença
- Uso livre (Unsplash/Pexels License)
- Legenda
- "Portos são nós essenciais das cadeias globais de valor"
Fábrica de confecção no Sudeste Asiático
- Termo de busca
- "garment factory Bangladesh" / "textile factory Vietnam"
- Onde encontrar
- Wikimedia Commons
- Licença
- Verificar CC de cada imagem
- Legenda
- "Fábrica de confecção — etapa de costura de marcas globais de vestuário"
Mina de cobre a céu aberto no Chile
- Termo de busca
- "copper mine Chile open pit"
- Onde encontrar
- Wikimedia Commons
- Licença
- Verificar CC/domínio público
- Legenda
- "Mina de cobre no Chile — um dos maiores produtores mundiais do metal"
Loja/vitrine de uma marca global de moda
- Termo de busca
- "fashion retail store street" (evitar logomarcas protegidas em destaque)
- Onde encontrar
- Unsplash, Pexels
- Licença
- Uso livre — evitar imagens onde a marca seja o foco central por questão de direito de marca
- Legenda
- "Loja de varejo de moda — etapa em que boa parte do valor final é capturada"
Fábrica da Embraer ou aeronave brasileira
- Termo de busca
- "Embraer aircraft factory Brazil"
- Onde encontrar
- Site oficial da Embraer (uso institucional/educacional) ou Wikimedia Commons
- Licença
- Verificar termos de uso do site oficial ou licença CC no Commons
- Legenda
- "Aeronave Embraer — exemplo de upgrading tecnológico do Brasil na indústria aeroespacial"
10 atividades para a turma
Atividades organizadas por tipo de habilidade, prontas para adaptar à sua turma.
Sugestão de sequência didática: (1) leitura do estudo de caso do chocolate em grupo, (2) construção coletiva do fluxograma da cadeia global na lousa, (3) escolha de um produto do cotidiano dos alunos (tênis, celular, roupa) para aplicar o mesmo raciocínio em grupos, (4) apresentação rápida de cada grupo apontando "quem produz x quem controla x quem fica com o valor" do produto escolhido. As atividades abaixo podem ser usadas de forma avulsa ou como essa sequência completa.
Leia a tabela de distribuição do valor do chocolate
A partir da tabela do estudo de caso do cacau, os alunos calculam quanto, em reais, cada elo receberia em uma barra de chocolate de R$ 12,00, e discutem se esse resultado corresponde ao esforço/trabalho empregado em cada etapa.
Compare a participação do produtor no café comercial e no café especial
Usando a Tabela do café (seção "Tabelas de referência"), os alunos constroem um gráfico de barras comparando os dois segmentos e escrevem uma hipótese para explicar por que o café especial nem sempre garante maior participação ao produtor.
Localize produção e sede das empresas
Em um mapa-múndi mudo, os alunos marcam com uma cor os países produtores de cacau e, com outra cor, os países-sede das principais empresas processadoras — e escrevem uma frase explicando o padrão espacial observado.
Desenhe a cadeia de um produto escolhido
Cada grupo escolhe um produto do cotidiano (tênis, chocolate, celular) e desenha, em cartolina ou digitalmente, as etapas da cadeia global de valor daquele produto, indicando o país de cada etapa quando possível.
China x México: dois caminhos de upgrading
Os alunos comparam os casos da China e do México neste texto e respondem: por que o "upgrading" chinês parece mais consolidado do que o nearshoring mexicano, segundo os dados apresentados?
Pesquise uma multinacional da tabela
Cada aluno escolhe uma empresa da tabela de multinacionais e pesquisa, em fontes confiáveis, em quantos países ela tem operações e que etapa da cadeia (produção, tecnologia, marca, distribuição) ela controla.
O caso brasileiro: duas leituras possíveis
Em duplas, os alunos leem a tabela IEDI x Brazilian Keynesian Review sobre o Brasil e escrevem um parágrafo explicando por que duas fontes sérias podem apresentar números tão diferentes sobre o mesmo país.
Produzir é suficiente para desenvolver?
Com base nos seis estudos de caso, os alunos escrevem um parágrafo dissertativo respondendo: "produzir uma mercadoria garante, por si só, que um país se desenvolva economicamente? Por quê?"
Aplique o conceito de valor agregado
Os alunos redigem uma questão de múltipla escolha, no estilo Enem, usando um dos estudos de caso do texto — depois trocam as questões entre si para resolver.
De onde vêm as coisas que eu uso?
Cada aluno verifica, em três objetos que possui (roupa, calçado, eletrônico), o país indicado como "made in" na etiqueta, pesquisa a sede da marca e compara os dois — construindo, na prática, seu próprio pequeno mapa de cadeia global de valor.
Este texto pode ser usado para trabalhar, entre outros, os seguintes conteúdos curriculares de Geografia: (1) globalização e divisão internacional do trabalho; (2) cadeias globais de valor; (3) multinacionais; (4) Norte Global e Sul Global; (5) commodities e agropecuária de exportação; (6) tecnologia e propriedade intelectual; (7) comércio internacional e blocos econômicos; (8) geografia econômica em geral.
Atividade rápida de fechamento: peça que cada aluno escolha um destes produtos — ☕ café, 🍫 chocolate, 📱 smartphone, 👕 camiseta — e responda: "Onde estão localizadas as principais etapas da cadeia global de valor deste produto, e qual etapa provavelmente concentra a maior parte do valor?" Use os estudos de caso deste texto como gabarito de apoio.
Simplifica Enem — Matemática
Destrave as questões de Matemática que mais derrubam nota no Enem, com método passo a passo até os 800 pontos.
Conhecer o curso →10 questões objetivas comentadas — corrija na hora
Questões inéditas, elaboradas pela equipe PlanetaGeo no estilo Enem, com base nos conceitos, tabelas, gráficos e mapas apresentados neste texto. Marque uma alternativa em cada questão e clique em "Corrigir e ver nota" para conferir seu resultado.
O tema "cadeias globais de valor" aparece no Enem sobretudo dentro de questões sobre globalização, divisão internacional do trabalho e blocos econômicos — geralmente pedindo que o aluno reconheça que produção industrial não é sinônimo de desenvolvimento nem de apropriação do valor gerado. Fique atento a enunciados que comparem "país que fabrica" com "país que lucra" ou "país-sede da empresa".
O esquema simples para fechar a aula
Uma versão enxuta, pronta para copiar na lousa ou no slide final.
DIFERENTES TERRITÓRIOS CAPTURAM DIFERENTES PARCELAS DO VALOR
Produzir uma mercadoria não garante capturar a maior parte do seu valor final — quem controla marca, tecnologia e distribuição costuma capturar mais.
Cadeias globais de valor dividem a produção de uma mesma mercadoria entre vários países, cada um responsável por uma etapa diferente.
Nem toda multinacional é "vilã", e nem todo país do Sul Global está condenado a etapas de baixo valor agregado — China, Índia, Vietnã e, em menor grau, Brasil e México mostram trajetórias reais (e desiguais) de upgrading.
Investimento estrangeiro, royalties e preços de transferência são mecanismos econômicos normais — o que varia é a capacidade de cada país de negociar sua parte do valor gerado em seu território.
Dados sobre economia divergem por causa de metodologia, não necessariamente por erro — por isso é preciso sempre checar ano, fonte e critério antes de repetir um número.
Conclusão: uma pergunta para carregar para a próxima aula
Voltando à pergunta que abriu este texto: quando você compra uma barra de chocolate, um café, uma camiseta ou um smartphone, está participando de uma cadeia que atravessa vários países — cada um respondendo a uma pergunta diferente. Quem produziu a matéria-prima? Quem processou ou montou o produto? Quem desenvolveu a tecnologia por trás dele? Quem controla a marca sob a qual ele chega até você? E, ao final de tudo isso, em qual território o valor pago por você efetivamente fica?
Essas cinco perguntas — produzir, processar, desenvolver, controlar, capturar — não têm sempre a mesma resposta, nem estão sempre no mesmo país. É justamente essa distribuição desigual, e nem sempre óbvia, que faz da geografia econômica uma ferramenta poderosa para entender o mundo contemporâneo: ela não pergunta apenas "onde as coisas são feitas", mas "para onde vai o valor do que é feito" — e por quê.
Perguntas frequentes sobre cadeias globais de valor
O que são cadeias globais de valor?
São o conjunto de etapas — da extração da matéria-prima ao consumo final — realizadas em diferentes países e coordenadas por empresas (frequentemente multinacionais), que decidem onde cada etapa é feita e negociam o valor pago em cada elo. Segundo a OMC, respondem por mais de 46% do comércio mundial (2025).
O que são multinacionais?
São empresas que possuem e controlam operações (fábricas, filiais, subsidiárias) em vários países ao mesmo tempo, coordenando-as a partir de uma matriz. É essa coordenação simultânea em múltiplos territórios que permite a uma multinacional organizar uma cadeia global de valor.
O que são traders?
São empresas de comércio (trading) que compram commodities de produtores — agrícolas ou minerais — e as revendem à indústria ou a outros compradores internacionais, atuando como intermediárias. Cargill, ADM, Bunge, Louis Dreyfus e Olam são exemplos conhecidos, cada uma atuando em combinações diferentes de produtos e mercados.
Por que as empresas produzem em vários países?
Por uma combinação de fatores: custo da mão de obra, disponibilidade de matéria-prima, infraestrutura disponível, especialização produtiva de cada região, acesso a tecnologia, custo e velocidade da logística, proximidade dos mercados consumidores, políticas comerciais (tarifas, acordos) e ganhos de escala. Essa combinação muda ao longo do tempo — por isso as cadeias globais de valor não são fixas.
Quem fica com o valor de uma mercadoria?
Depende da cadeia. Em geral, etapas de matéria-prima e produção primária tendem a capturar uma fatia menor do valor final, enquanto etapas de tecnologia, marca e distribuição tendem a capturar fatias maiores — mas a proporção exata varia produto a produto, como mostram os estudos de caso deste texto.
O que é valor agregado?
É o quanto cada etapa de produção acrescenta ao valor de um bem em relação à etapa anterior — por exemplo, o quanto a indústria soma ao transformar grãos de café em café torrado. Não deve ser confundido com preço de venda, receita ou lucro (ver box "Não confunda" neste texto).
O que é investimento estrangeiro direto (IED)?
É quando uma empresa de um país investe na construção ou aquisição de uma fábrica, mina ou operação em outro país, passando a controlar (não apenas comprar de) essa operação — diferente de um investimento financeiro que apenas compra ações ou títulos sem controle operacional.
A globalização está acabando?
Não, segundo os dados mais recentes da UNCTAD e da OMC. O comércio mundial de bens e serviços continuou crescendo (US$ 33 trilhões em 2024, com projeção de superar US$ 35 trilhões em 2025). O que está mudando é a geografia das cadeias — mais diversificação de fornecedores, nearshoring seletivo e regionalização —, não o fim da produção distribuída entre países.
Qual é o papel do Sul Global na economia mundial?
Variável e mudando: países como China, Índia e, em menor grau, Vietnã, México e Brasil vêm avançando para etapas de maior valor agregado em diferentes cadeias — um processo chamado de upgrading. Tratar "Sul Global" como sinônimo fixo de posição subordinada nas cadeias globais não corresponde aos dados mais recentes.
Como as cadeias globais de valor funcionam?
Uma mercadoria passa por uma sequência de etapas — matéria-prima, processamento, fabricação, tecnologia, marca, logística, varejo — cada uma localizada onde é mais vantajosa para as empresas que coordenam o processo. O poder de negociação e a capacidade de capturar valor variam entre essas etapas e entre cadeias diferentes.
Qual a diferença entre empresa estrangeira e empresa multinacional?
Empresa estrangeira é qualquer empresa de capital ou sede fora do país onde atua. Empresa multinacional é uma empresa que possui e controla operações próprias em vários países ao mesmo tempo, coordenando-as a partir de uma matriz — é essa coordenação simultânea em vários territórios que permite organizar uma cadeia global de valor.
Toda multinacional explora os países onde produz?
Não é correto generalizar dessa forma. As relações entre multinacionais, governos e trabalhadores locais variam muito conforme o setor, o país e a legislação trabalhista e fiscal envolvida. O importante, do ponto de vista da geografia econômica, é analisar caso a caso quem produz, quem controla a tecnologia e a marca, e quem captura a maior parte do valor final — sem tratar isso como um julgamento moral automático.
Por que o Sul Global não deve ser tratado como sinônimo de pobreza?
Porque vários países costumeiramente incluídos no chamado Sul Global — como China, Índia e, em menor grau, Vietnã, México e Brasil — vêm avançando para etapas de maior valor agregado em diferentes cadeias globais, um processo chamado de upgrading. A posição de um país em uma cadeia de valor pode mudar ao longo do tempo, e não é fixa.
Preço de transferência (transfer pricing) é sempre ilegal?
Não. É um mecanismo contábil normal, usado por praticamente todas as multinacionais em transações entre suas próprias subsidiárias, e é regulado por autoridades fiscais e por organizações como a OCDE. O que pode ser ilegal é o uso abusivo desse instrumento para deslocar artificialmente onde o lucro é declarado — a diferença entre planejamento tributário e evasão fiscal.
Por que dois estudos sobre o mesmo país podem apresentar números tão diferentes?
Geralmente por diferenças de metodologia — por exemplo, classificar exportações pelo setor que processou o produto versus classificá-las pela intensidade tecnológica do produto em si, como mostra o caso brasileiro analisado neste texto. Antes de considerar uma fonte "errada", vale checar qual critério ela está usando.